1. Einstieg
Den Weg eines Produkts vom Einkauf bis zum Verkaufspreis sichtbar machen.
Finance Skills
Preise, Kosten und Gewinn mit Rabatt, Skonto, Marge und Zuschlag nachvollziehbar berechnen.
So lernst du
Deine Lernziele
Den Weg eines Produkts vom Einkauf bis zum Verkaufspreis sichtbar machen.
Einkaufs- und Verkaufskalkulation mit wechselnden Bezugsgrössen aufbauen.
Vorwärts-, Rückwärts- und Angebotsvergleichsaufgaben lösen.
Ein vollständiges Kalkulationsschema aus einem Geschäftsfall erstellen.
Unbekannte Zwischenstufen sowie Marge und Zuschlag berechnen.
Zeitangaben sind Empfehlungen und können an Klasse, Vorwissen und Lektionendauer angepasst werden.
Lernteil
Die Einkaufskalkulation führt vom Listenpreis zum Einstandspreis: Listeneinkaufspreis − Lieferantenrabatt = Zieleinkaufspreis; − Lieferantenskonto = Bareinkaufspreis; + Bezugskosten = Einstandspreis.
Die Verkaufs- und Erfolgsseite führt weiter: Einstandspreis + Gemeinkosten = Selbstkosten; + Reingewinn = Nettoerlös. Danach folgt die vollständige Verkaufskalkulation rückwärts: + Kundenskonto = Kreditverkaufspreis; + Kundenrabatt = Katalogpreis exklusive MWST. Erst danach werden MWST und Verkaufspreis inklusive MWST als getrennte Erweiterung berechnet.
Jeder Prozentsatz benötigt seine eigene Bezugsgrösse: Lieferantenrabatt vom Listeneinkaufspreis, Lieferantenskonto vom Zieleinkaufspreis, Gemeinkosten hier vom Einstandspreis, Reingewinn von den Selbstkosten, Kundenskonto vom Kreditverkaufspreis und Kundenrabatt vom Katalogpreis. Die Aufgabe muss diese Grundlage immer eindeutig nennen.
Vollständige Reihenfolge: Listeneinkaufspreis − Lieferantenrabatt = Zieleinkaufspreis; − Lieferantenskonto = Bareinkaufspreis; + Bezugskosten = Einstandspreis; + Gemeinkosten = Selbstkosten; + Reingewinn = Nettoerlös; + Kundenskonto = Kreditverkaufspreis; + Kundenrabatt = Katalogpreis exklusive MWST.
Arbeite Zeile für Zeile, beschrifte Zwischenergebnisse und kontrolliere am Ende rückwärts. So erkennst du leichter, wenn ein Abzug versehentlich addiert oder ein Prozentsatz auf die falsche Basis angewendet wurde.
Rechen- oder Praxisbeispiel
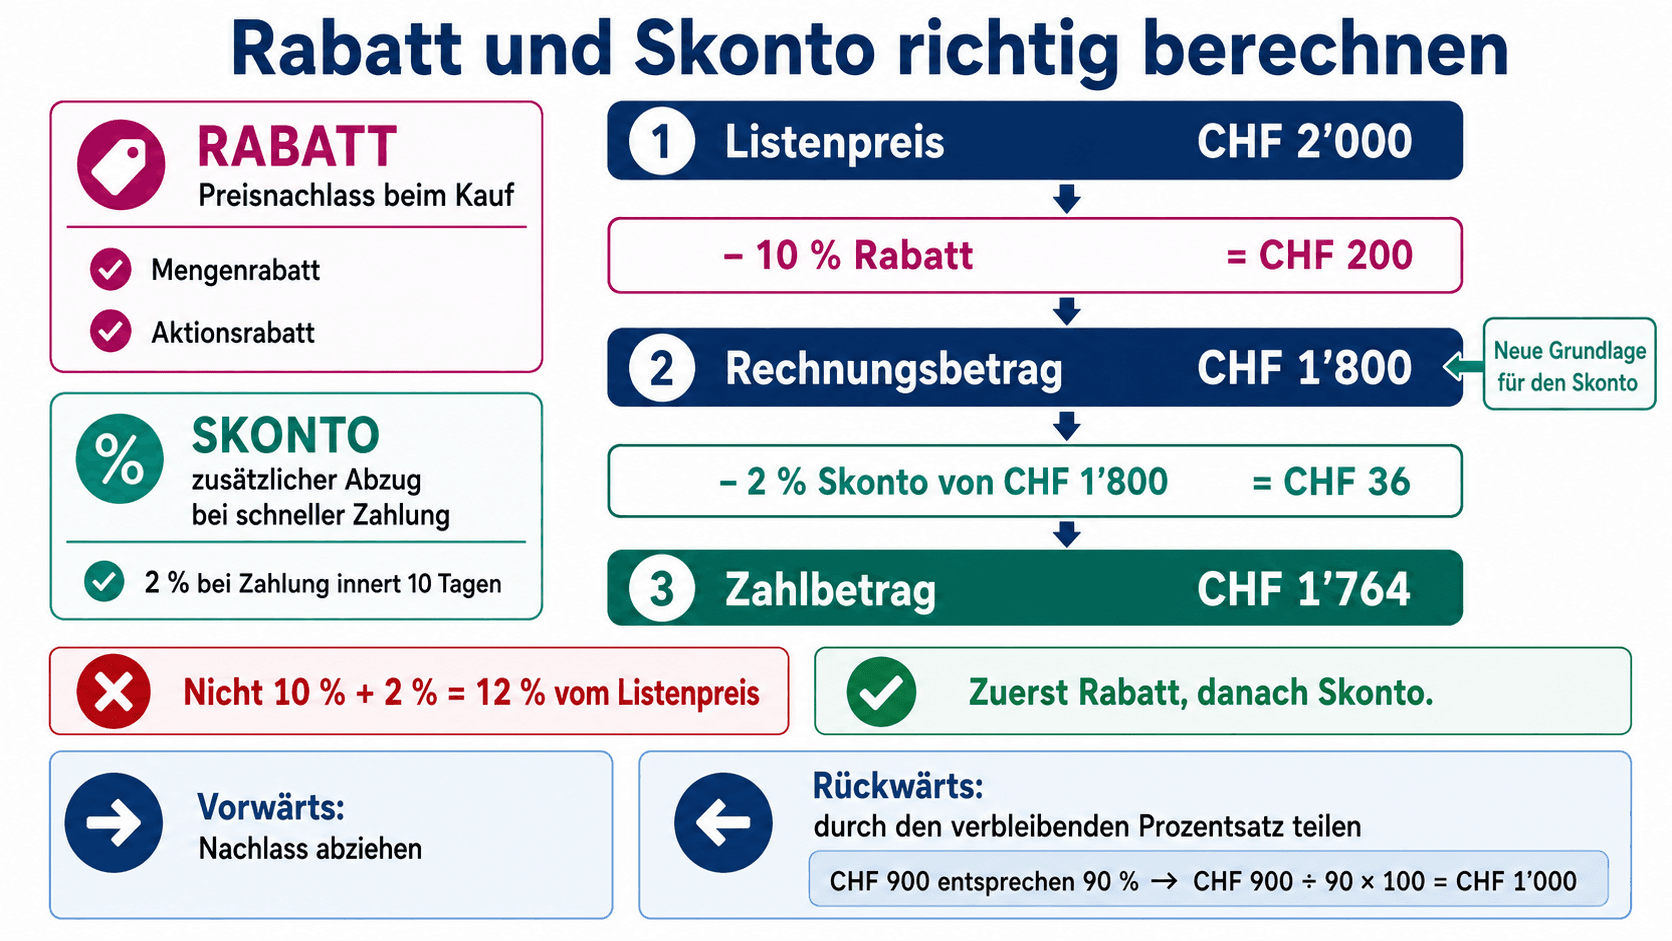
Listenpreis CHF 2'000 − 10 % Rabatt = CHF 1'800; − 2 % Skonto = CHF 1'764; + CHF 80 Bezugskosten = CHF 1'844 Einstandspreis.
Rabatt und Skonto sind zwei verschiedene Preisnachlässe. Ein Rabatt wird zum Beispiel wegen einer grossen Bestellmenge oder einer Aktion gewährt und bereits auf der Rechnung abgezogen.
Skonto ist ein zusätzlicher Abzug für besonders schnelle Zahlung. Er wird erst vom Betrag nach dem Rabatt berechnet. Deshalb dürfen Rabatt und Skonto nicht einfach zusammengezählt und beide vom Listenpreis berechnet werden.
Bei einer Vorwärtsrechnung gehst du vom höheren zum tieferen Betrag und ziehst den Nachlass ab. 10 % Rabatt bedeuten, dass noch 90 % bezahlt werden.
Bei einer Rückwärtsrechnung ist der Wert nach dem Abzug bekannt. Dann teilst du durch den verbleibenden Prozentsatz: CHF 900 entsprechen nach 10 % Rabatt genau 90 %; CHF 900 / 90 × 100 = CHF 1'000.
Rechen- oder Praxisbeispiel
Listenpreis CHF 1'000 minus 10 % Rabatt ergibt CHF 900 Zielpreis.
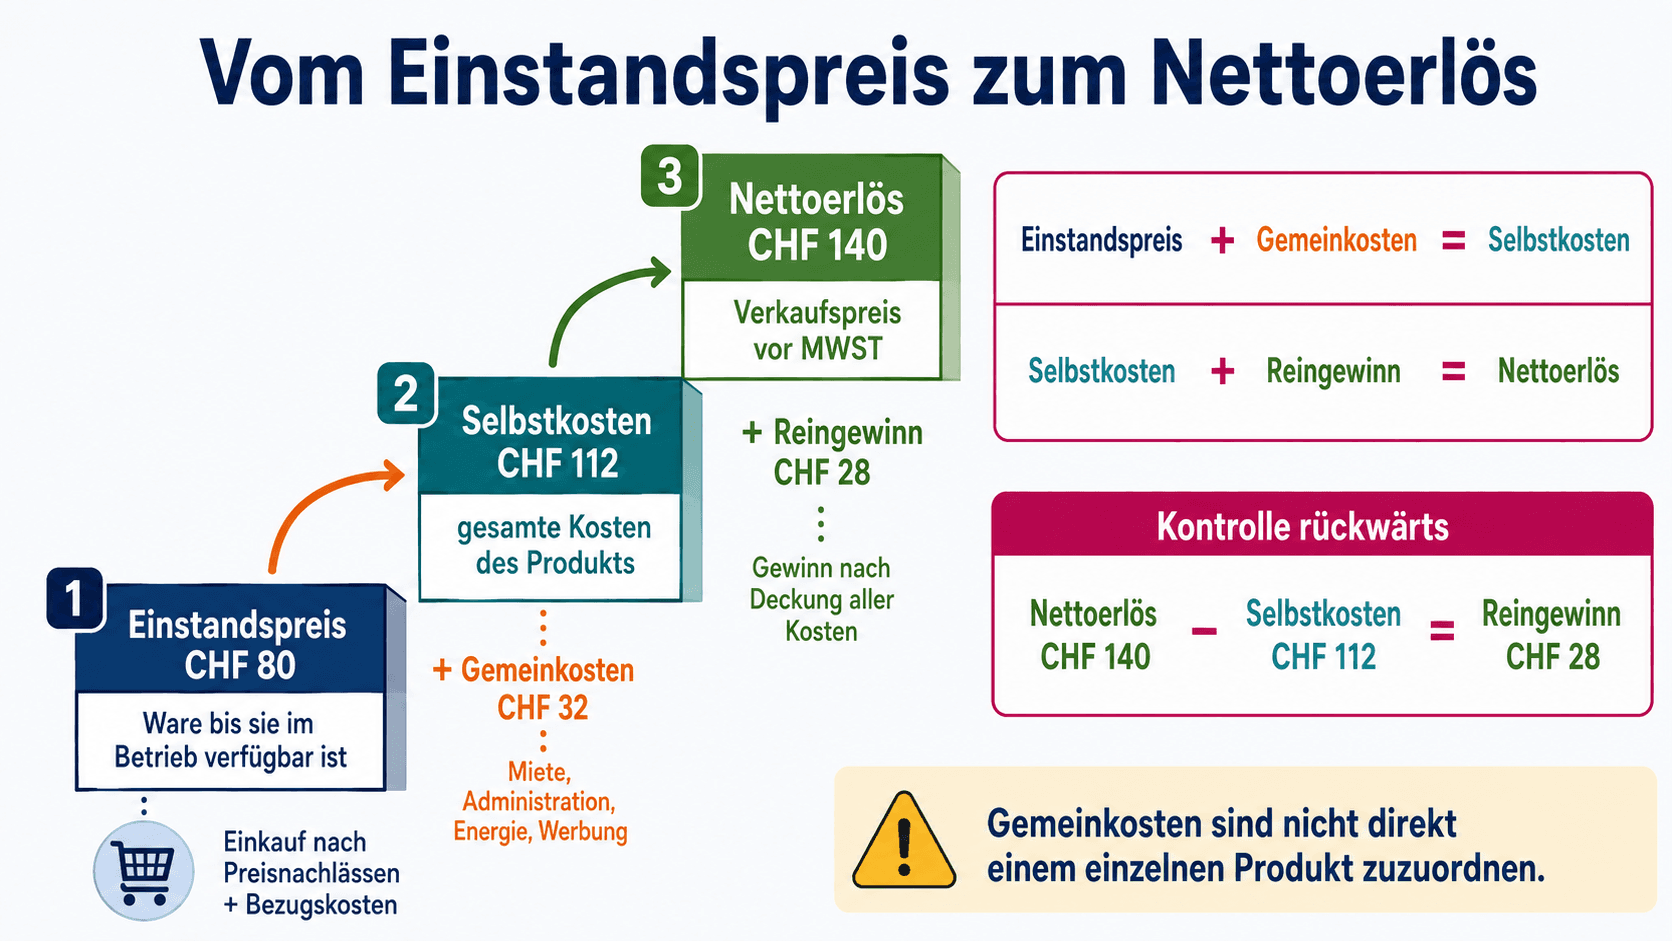
Der Einstandspreis zeigt, was die Ware das Unternehmen tatsächlich kostet, bis sie im Betrieb verfügbar ist. Er umfasst den Einkaufspreis nach Preisnachlässen sowie Bezugskosten wie Fracht, Zoll oder Transportversicherung.
Gemeinkosten können nicht direkt einem einzelnen Produkt zugeordnet werden. Dazu gehören zum Beispiel Miete, Administration, Energie oder Werbung. Einstandspreis plus Gemeinkosten ergibt die Selbstkosten.
Die Selbstkosten zeigen die gesamten Kosten eines Produkts. Erst wenn der Verkaufspreis darüber liegt, kann ein Reingewinn entstehen. Selbstkosten plus Reingewinn ergeben den Nettoerlös beziehungsweise Nettoverkaufspreis vor MWST.
Merkschema: Einstandspreis + Gemeinkosten = Selbstkosten; Selbstkosten + Reingewinn = Nettoerlös. Rechne Stufe für Stufe und notiere immer, auf welchen Grundwert sich ein Prozentsatz bezieht.
Rechen- oder Praxisbeispiel
Einstand CHF 80 + Gemeinkosten CHF 32 = Selbstkosten CHF 112; plus Reingewinn CHF 28 = Nettoerlös CHF 140.
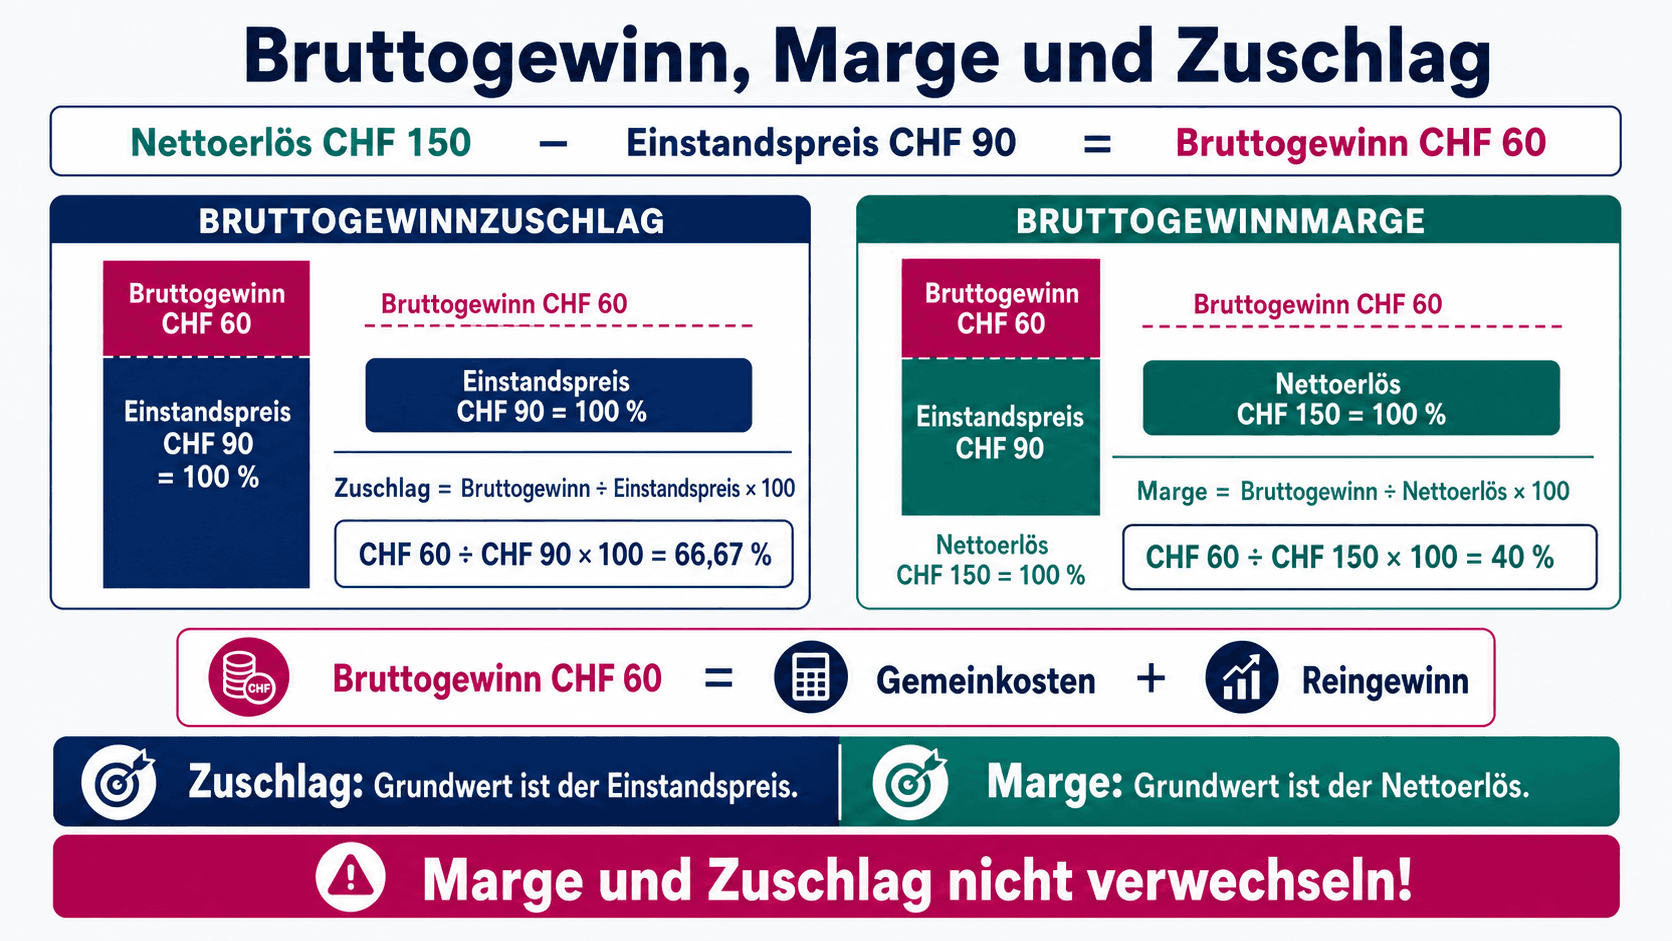
Der Bruttogewinn ist nicht dasselbe wie der endgültige Reingewinn. In der Einzelkalkulation ergibt er sich aus Nettoerlös minus Einstandspreis der verkauften Ware. In der Periodenrechnung wird dazu der Warenaufwand der verkauften Waren verwendet.
Aus dem Bruttogewinn müssen zuerst die Gemeinkosten bezahlt werden. Was danach übrig bleibt, ist der Reingewinn. Deshalb gilt auch: Bruttogewinn = Gemeinkosten + Reingewinn.
Beim Bruttogewinnzuschlag ist der Einstandspreis die Grundlage von 100 %: Bruttogewinn / Einstandspreis × 100. Bei der Bruttogewinnmarge ist der Nettoerlös die Grundlage: Bruttogewinn / Nettoerlös × 100.
Marge und Zuschlag dürfen nicht verwechselt werden. Obwohl der Bruttogewinn in Franken gleich bleibt, entstehen verschiedene Prozentsätze, weil die Bezugsgrössen unterschiedlich sind.
Rechen- oder Praxisbeispiel
Nettoerlös CHF 150 minus Einstand CHF 90 = Bruttogewinn CHF 60; Zuschlag 66,67 %, Marge 40 %.
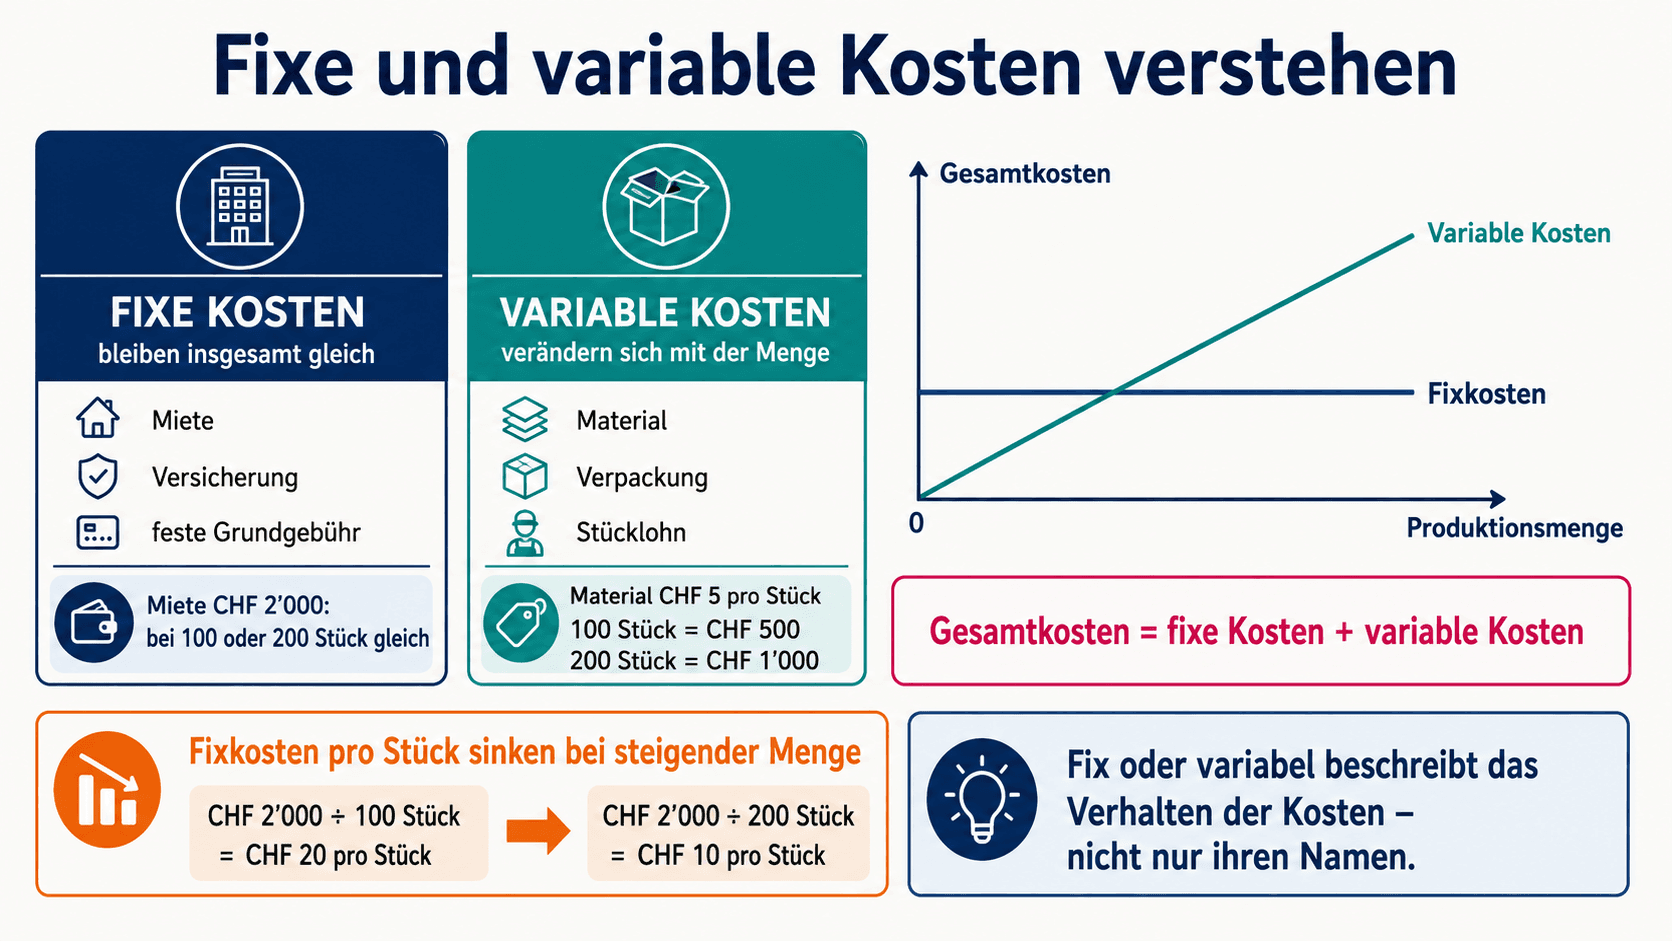
Fixe Kosten bleiben innerhalb eines bestimmten Zeitraums und Beschäftigungsbereichs insgesamt gleich, auch wenn mehr oder weniger produziert wird. Typische Beispiele sind Monatsmiete, Versicherungen oder feste Grundgebühren.
Variable Kosten verändern sich mit der Menge. Wird doppelt so viel hergestellt, werden normalerweise auch mehr Rohstoffe oder Verpackungen benötigt.
Die gesamten Kosten bestehen aus fixen und variablen Kosten. Die fixen Kosten pro Stück sinken bei einer höheren Menge, weil derselbe Gesamtbetrag auf mehr Stück verteilt wird.
Die Unterscheidung unterstützt Preisentscheide und zeigt, welche Kosten durch eine zusätzliche Bestellung tatsächlich entstehen. In Aufgaben zählt immer das beschriebene Verhalten der Kosten, nicht nur ihre Bezeichnung.
Rechen- oder Praxisbeispiel
Die Hallenmiete bleibt kurzfristig gleich; der Materialverbrauch steigt mit jedem zusätzlich hergestellten Produkt.
Dynamisches Finance-Training 4.3–4.6
Wähle Modul und Niveau. Zahlen, Rechenweg und Rückmeldung wechseln; dein aktueller Stand wird automatisch auf diesem Gerät gespeichert.
4.3 · Grundlagen
Lernziel: Rabatt und Skonto in der richtigen Reihenfolge berechnen.
Der Katalogpreis einer Warenlieferung beträgt CHF 2'400.00. Der Lieferant gewährt 8 % Rabatt und anschliessend 2 % Skonto.
Anwendung
Notiere Rechenweg, Ergebnis und Erklärung. Die Prüfung zeigt dir sofort, was richtig ist und was noch fehlt.
Auswahlaufgabe
Einstandspreis CHF 80; Gemeinkosten 40 % vom Einstandspreis; Reingewinn 25 % der Selbstkosten; Kundenrabatt 12,5 % vom Katalogpreis. Prüfe die berechneten Stufen.
Auswahlaufgabe
Ein Produkt wird für CHF 150 verkauft und kostet im Einkauf CHF 90. Wähle alle richtigen Aussagen aus.
Auswahlaufgabe
Listenpreis CHF 2'000, Rabatt 10 %, danach 2 % Skonto. Wähle die richtige Reihenfolge und alle richtigen Beträge.
Auswahlaufgabe
Einstandspreis CHF 80, Gemeinkosten 20 % vom Einstand und Reingewinn 25 % der Selbstkosten. Wähle alle richtigen Ergebnisse.
Auswahlaufgabe
Nettoeinkaufspreis CHF 2'700 und Bezugskosten CHF 180. Welche Ergebnisse stimmen?
Auswahlaufgabe
Einstandspreis CHF 125 und Gemeinkosten 32 % vom Einstand. Wähle die richtigen Werte.
Auswahlaufgabe
Nettoerlös CHF 250, Einstandspreis CHF 150. Welche Aussagen stimmen?
Auswahlaufgabe
Welche Kosten verhalten sich in der beschriebenen Situation richtig?
Anwendung · Rechenauftrag
Einstandspreis CHF 80; Gemeinkosten 40 % vom Einstandspreis; Reingewinn 25 % der Selbstkosten; Kundenrabatt 12,5 % vom Katalogpreis. Berechne jede Stufe selbst.
Transfer · Rechenauftrag
Angebot A: Listenpreis CHF 2'000, 10 % Rabatt, 2 % Skonto, CHF 80 Bezugskosten. Angebot B: Listenpreis CHF 1'950, 5 % Rabatt, 3 % Skonto, CHF 30 Bezugskosten. Berechne beide Einstandspreise.
Grundlage · Rechenauftrag
Ein Schweizer Handelsbetrieb kauft Büromöbel zum Listeneinkaufspreis von CHF 4'800. Der Lieferant gewährt 15 % Rabatt und 2 % Skonto. Die Bezugskosten betragen CHF 130. Berechne alle Stufen bis zum Einstandspreis.
Anwendung · Rechenauftrag
Ein Produkt hat einen Einstandspreis von CHF 240. Die Gemeinkosten betragen 35 % des Einstandspreises, der Reingewinn 20 % der Selbstkosten. Berechne Gemeinkosten, Selbstkosten, Reingewinn und Nettoerlös.
Transfer · Rechenauftrag
Ein Unternehmen benötigt einen Nettoerlös von CHF 1'764. Es gewährt 2 % Kundenskonto und 10 % Kundenrabatt. Berechne rückwärts den Kreditverkaufspreis und den Katalogpreis exklusive MWST.
Transfer · Rechenauftrag
Angebot A: Listeneinkaufspreis CHF 12'500, 8 % Rabatt, 2 % Skonto und CHF 250 Bezugskosten. Angebot B: Listeneinkaufspreis CHF 12'100, 4 % Rabatt, 3 % Skonto und CHF 180 Bezugskosten. Berechne beide Einstandspreise und den Preisvorteil des günstigeren Angebots.
Deine Eingaben werden automatisch auf diesem Gerät zwischengespeichert.
Unterrichtsmaterial
Drucke alle Aufgaben dieses Moduls als Schüler-Arbeitsblatt mit Arbeitsraum oder als separates Lösungsblatt. Im Druckdialog kann die Ausgabe auch als PDF gesichert werden.