1. Einstieg
Inventar eines einfachen Schweizer KMU gemeinsam ordnen.
Finance Skills
Vom Inventar über Bilanz, Journal und Hauptbuch bis zum Abschluss: Eine einfache KMU-Buchhaltung verstehen, führen und kontrollieren.
So lernst du
Deine Lernziele
Inventar eines einfachen Schweizer KMU gemeinsam ordnen.
Bilanz, Kontenregeln und den Weg vom Beleg über Journal und Hauptbuch modellieren.
Bilanztrainer, Buchungstrainer und vollständigen Monatsfall bearbeiten.
Buchungssätze wiederholen und einen fehlerhaften Journalabschnitt korrigieren.
Eigener Belegfall mit Journal, Erfolg und Schlussbilanz.
Zeitangaben sind Empfehlungen und können an Klasse, Vorwissen und Lektionendauer angepasst werden.
Lernteil
Das Inventar ist eine ausführliche Liste aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Stichtag. Es nennt die einzelnen Positionen mit ihren Beträgen. Die Bilanz fasst diese Angaben übersichtlich in Kontengruppen zusammen.
Das Eigenkapital wird als Differenz berechnet: Aktiven minus Fremdkapital = Eigenkapital. Es zeigt den rechnerischen Anteil der Eigentümerinnen und Eigentümer am Unternehmen.
Inventar, Bilanz und Erfolgsrechnung erfüllen unterschiedliche Aufgaben: Das Inventar ist die detaillierte Bestandesaufnahme, die Bilanz zeigt Vermögen und Finanzierung an einem Stichtag und die Erfolgsrechnung zeigt Aufwand, Ertrag sowie Gewinn oder Verlust während einer Periode.
In einer Schweizer KMU-Buchhaltung werden gleichartige Konten in einem Kontenrahmen geordnet. Häufig beginnen Aktivkonten mit 1, Passivkonten mit 2, Aufwandkonten mit 4 bis 6 und Ertragskonten mit 3. Kontonummern helfen bei der Orientierung; für den Buchungssatz bleibt jedoch der Kontoname entscheidend.
Rechen- oder Praxisbeispiel
Ein Betrieb besitzt Aktiven von CHF 120'000 und hat Fremdkapital von CHF 45'000. Das Eigenkapital beträgt CHF 75'000: CHF 120'000 − CHF 45'000.
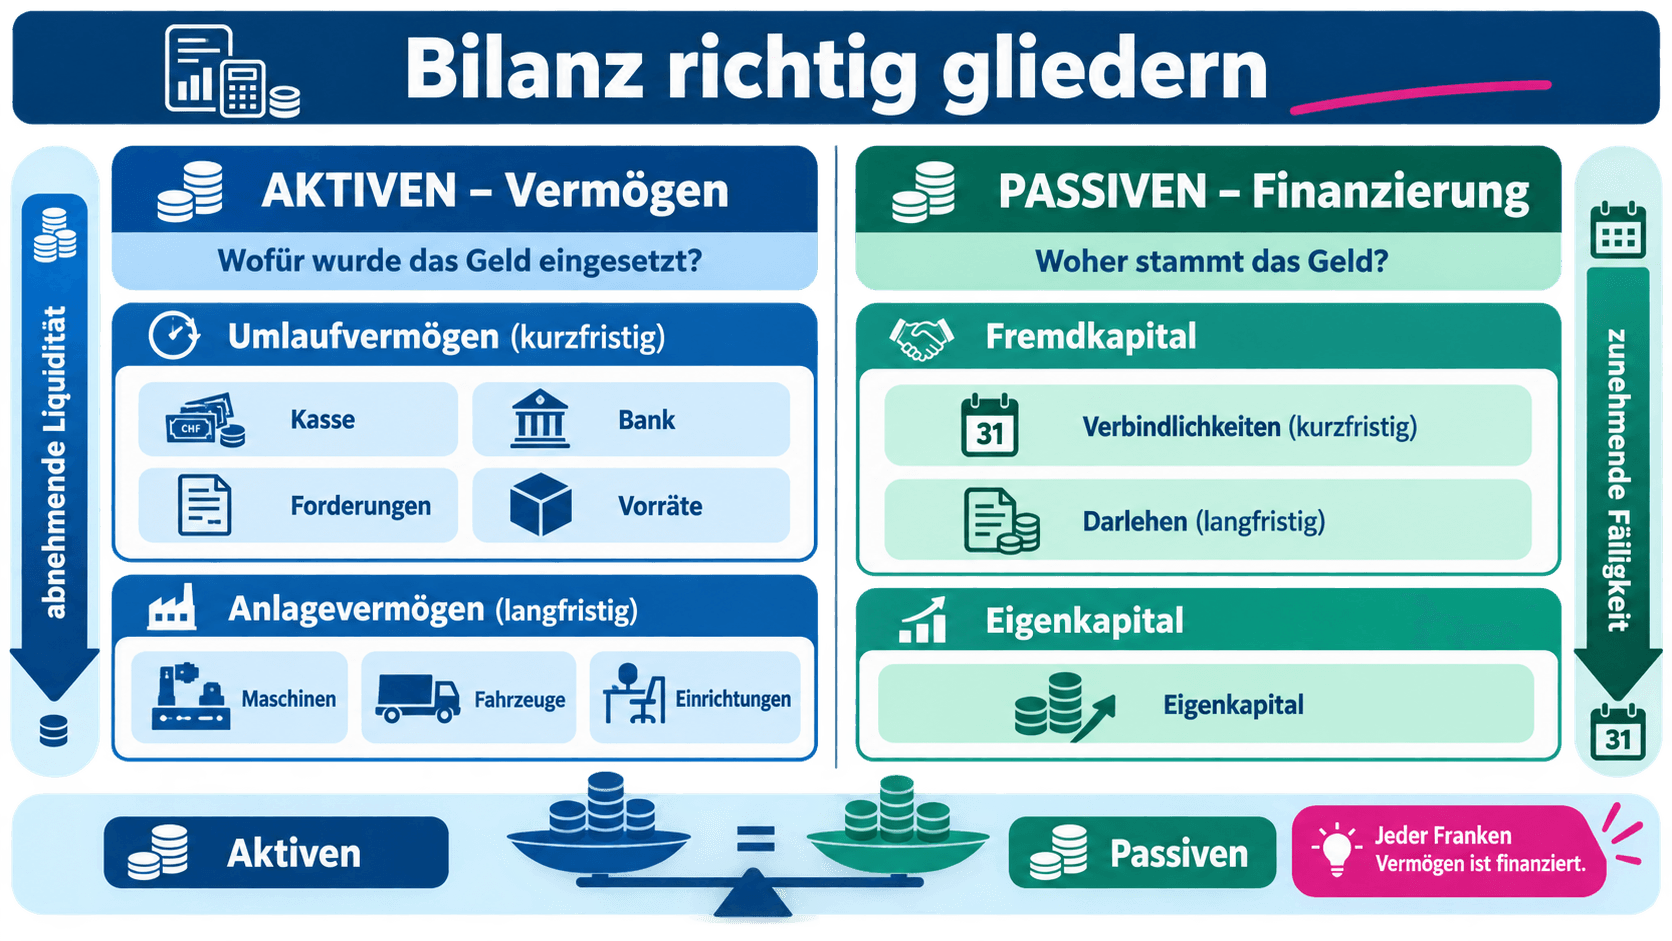
Die Bilanz ist eine Gegenüberstellung von Vermögen und Finanzierung an einem bestimmten Stichtag. Sie beantwortet zwei Fragen: Wofür wurde das Geld eingesetzt? Und woher stammt dieses Geld?
Links stehen die Aktiven. Sie zeigen das Vermögen des Unternehmens. Zum Umlaufvermögen (UV) gehören Werte, die kurzfristig gebraucht, verkauft oder zu Geld werden, zum Beispiel Kasse, Bank, Forderungen und Vorräte. Zum Anlagevermögen (AV) gehören Werte, die dem Betrieb länger dienen, etwa Maschinen, Fahrzeuge oder Einrichtungen.
Rechts stehen die Passiven. Das Fremdkapital (FK) sind Schulden gegenüber Dritten, beispielsweise Verbindlichkeiten oder ein Bankdarlehen. Das Eigenkapital (EK) gehört den Eigentümerinnen und Eigentümern und trägt das unternehmerische Risiko.
Die beiden Seiten müssen immer gleich gross sein: Aktiven = Passiven. Das Umlaufvermögen wird nach zunehmender Flüssigkeit geordnet: Vorräte, Forderungen, Bank und Kasse. Das Anlagevermögen wird nach der Nutzungsdauer, das Fremdkapital nach zunehmender Fälligkeit gegliedert. Je nach Kontenrahmen kann die Reihenfolge leicht abweichen.
Beim Fremdkapital wird zwischen kurzfristigem Fremdkapital, das in der Regel innerhalb eines Jahres fällig wird, und langfristigem Fremdkapital wie mehrjährigen Darlehen unterschieden.
Forderungen aus Lieferungen und Leistungen werden im Geschäftsalltag auch Debitoren genannt: Kundinnen und Kunden schulden dem Unternehmen Geld. Verbindlichkeiten aus Lieferungen und Leistungen heissen auch Kreditoren: Das Unternehmen schuldet seinen Lieferanten Geld.
Rechen- oder Praxisbeispiel
Kasse, Bank, Forderungen und Vorräte gehören zum UV; Maschinen und Fahrzeuge zum AV. Verbindlichkeiten und Darlehen sind FK, das eingebrachte Kapital ist EK.
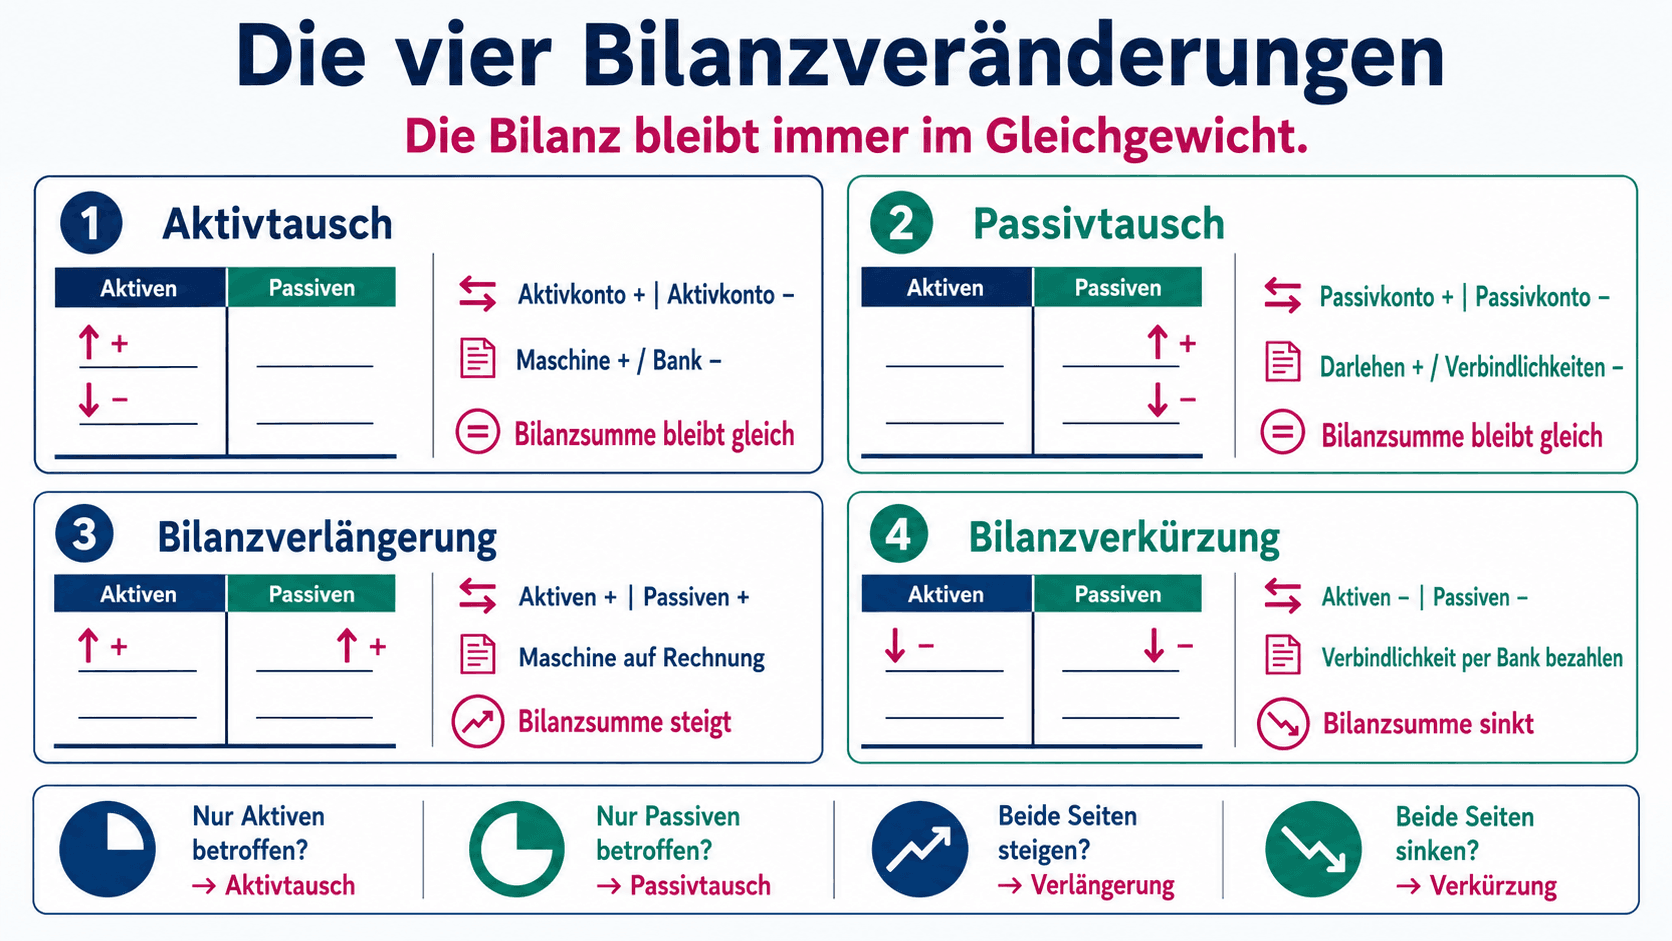
Jeder erfolgsneutrale Geschäftsfall kann die Bilanz auf eine von vier Arten verändern. Entscheidend ist, welche Konten steigen und welche sinken. Die Bilanz bleibt dabei immer im Gleichgewicht.
Beim Aktivtausch steigt ein Aktivkonto und ein anderes Aktivkonto sinkt. Beispiel: Eine Maschine wird per Bank bezahlt. Die Maschinen nehmen zu, das Bankguthaben nimmt ab; die Bilanzsumme bleibt gleich.
Beim Passivtausch steigt ein Passivkonto und ein anderes sinkt. Beispiel: Eine kurzfristige Lieferantenschuld wird in ein langfristiges Darlehen umgewandelt. Die Bilanzsumme bleibt ebenfalls gleich.
Bei der Bilanzverlängerung steigen Aktiven und Passiven um denselben Betrag, zum Beispiel beim Kauf einer Maschine auf Rechnung. Bei der Bilanzverkürzung sinken beide Seiten, zum Beispiel wenn eine Lieferantenschuld per Bank bezahlt wird.
In der VSH-Fachsprache begegnen dir auch vier wirtschaftliche Vorgänge: Kapitalbeschaffung, Kapitalrückzahlung, Vermögensbeschaffung und Vermögensabbau. Ordne trotzdem immer zuerst die betroffenen Konten zu; daraus ergibt sich die genaue Bilanzwirkung.
Rechen- oder Praxisbeispiel
Eine Lieferantenschuld von CHF 2'000 wird per Bank bezahlt: Bank und Verbindlichkeiten sinken – die Bilanz wird um CHF 2'000 verkürzt.
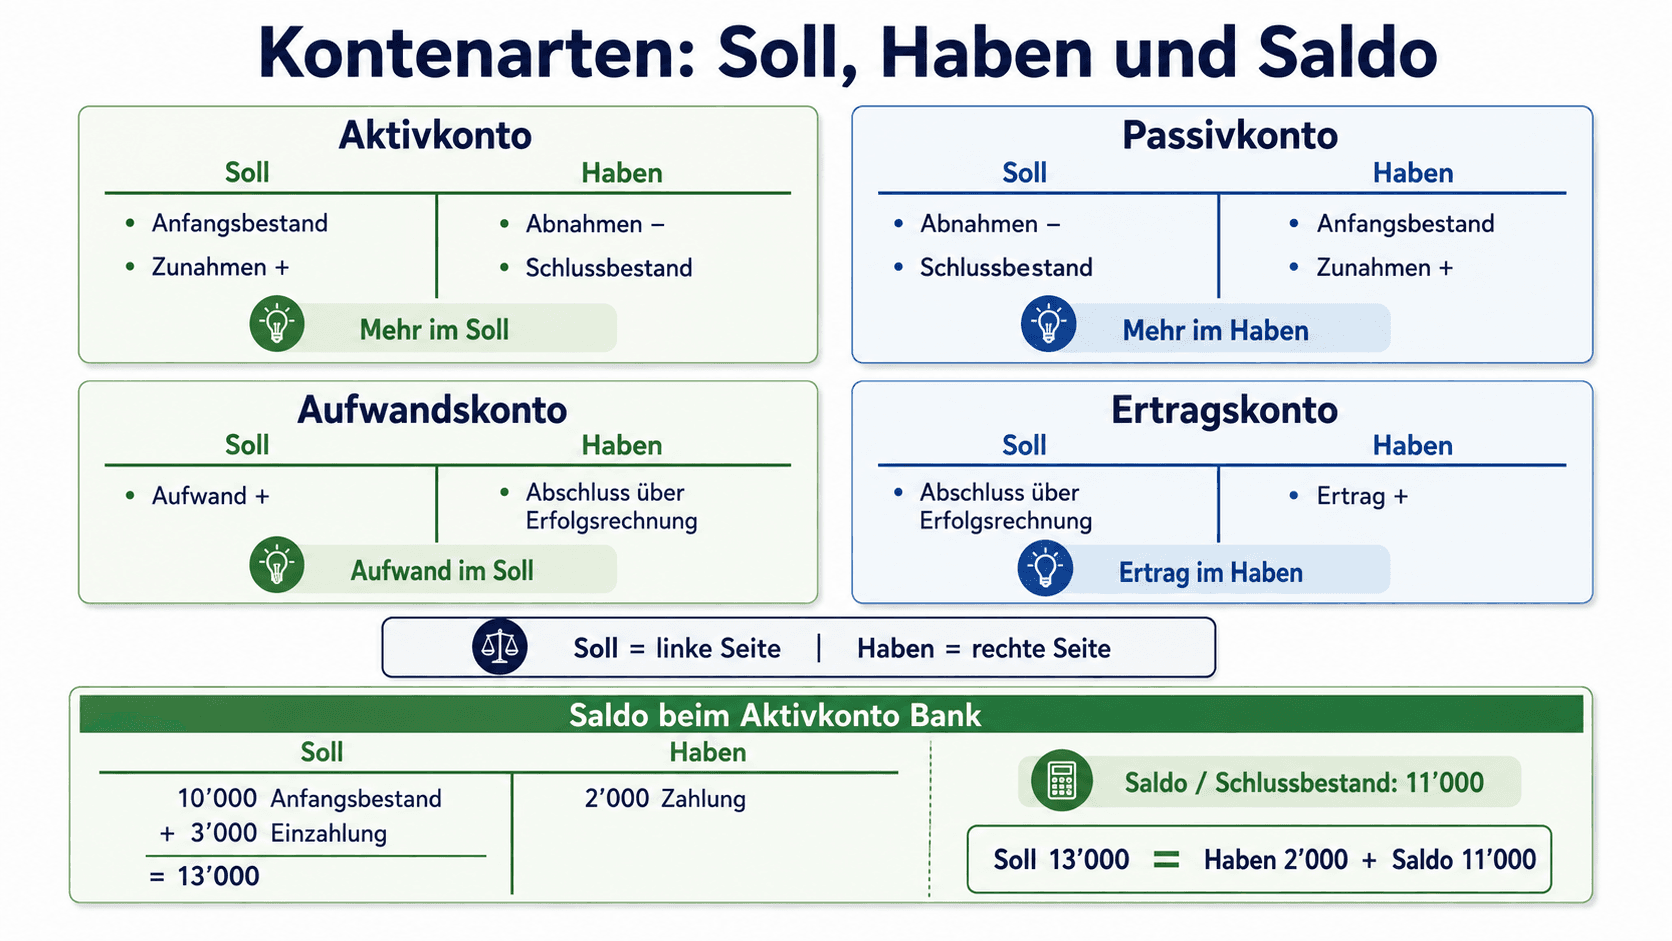
Ein Konto sammelt alle Veränderungen einer Bilanz- oder Erfolgsposition. Die linke Kontoseite heisst Soll, die rechte Habenseite. Soll bedeutet nicht automatisch Minus und Haben nicht automatisch Plus: Die Wirkung hängt von der Kontoart ab.
Aktivkonto: Anfangsbestand und Zunahmen im Soll, Abnahmen im Haben. Passivkonto: Anfangsbestand und Zunahmen im Haben, Abnahmen im Soll. Aufwandskonto: Zunahmen im Soll. Ertragskonto: Zunahmen im Haben.
Bilanzkonten besitzen einen Anfangsbestand. Erfolgskonten beginnen in jeder Rechnungsperiode bei null. Am Periodenende werden beide Seiten addiert; die Differenz ist der Saldo. Nach dem Eintragen des Saldos sind Soll- und Habensumme gleich gross.
Ein T-Konto ist eine vereinfachte Darstellung zum Lernen: Kontoname oben, Soll links und Haben rechts. Im Hauptbuch werden die Konten ausführlicher mit Datum, Beleg, Text und Betrag geführt.
Rechen- oder Praxisbeispiel
Das Aktivkonto Bank startet mit CHF 10'000 im Soll. Eine Einzahlung von CHF 3'000 steht ebenfalls im Soll, eine Zahlung von CHF 2'000 im Haben. Der Schlussbestand beträgt CHF 11'000.
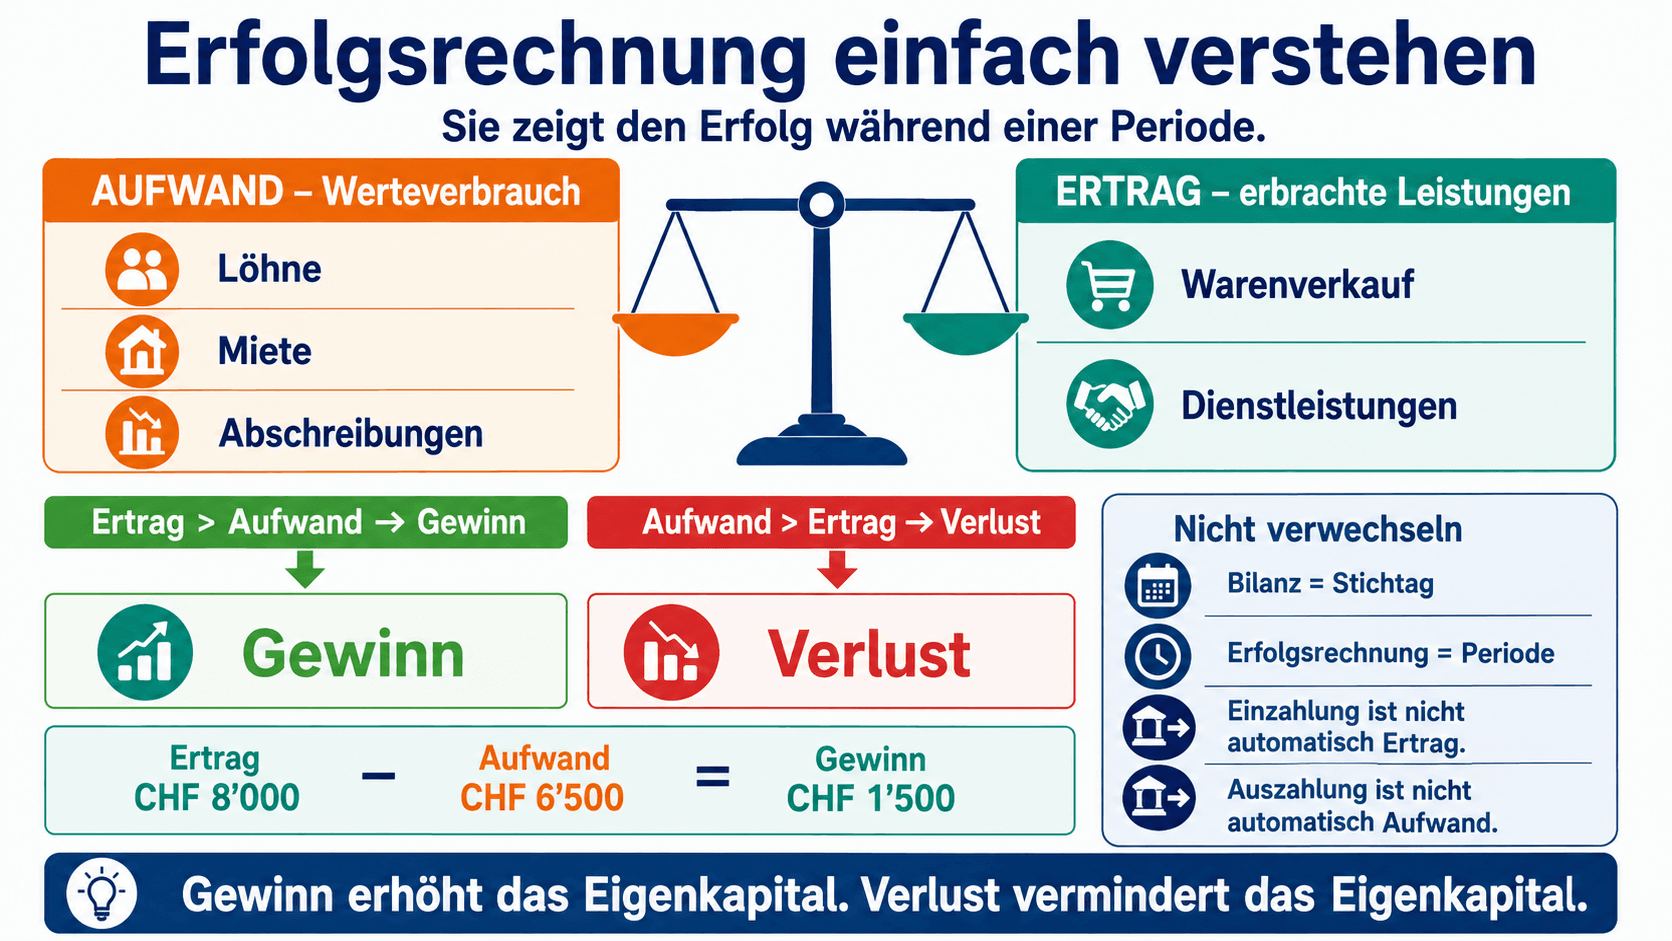
Während die Bilanz einen Stichtag zeigt, betrachtet die Erfolgsrechnung eine ganze Periode, zum Beispiel ein Geschäftsjahr. Sie stellt Aufwand und Ertrag gegenüber.
Aufwand entsteht durch den Verbrauch von Leistungen und Werten, etwa Personalaufwand, Miete oder Abschreibungen. Ertrag entsteht durch die Leistung des Unternehmens, beispielsweise Warenverkauf oder erbrachte Dienstleistungen.
Ertrag minus Aufwand ergibt den Erfolg. Ist der Ertrag grösser, entsteht ein Gewinn. Ist der Aufwand grösser, entsteht ein Verlust. Aufwand vermindert das Eigenkapital, Ertrag erhöht es.
Wichtig: Eine Einzahlung ist nicht automatisch Ertrag und eine Auszahlung nicht automatisch Aufwand. Die Zahlung einer alten Kundenrechnung erhöht beispielsweise die Bank, erzeugt aber keinen neuen Ertrag.
Gewinn oder Verlust verbindet Erfolgsrechnung und Bilanz: Ein Gewinn erhöht das Eigenkapital, ein Verlust vermindert es. Daher wirkt sich der Periodenerfolg schliesslich auf die Bilanz aus.
Rechen- oder Praxisbeispiel
Dienstleistungsertrag CHF 8'000 minus Personal- und Raumaufwand CHF 6'500 ergibt einen Gewinn von CHF 1'500.
Die doppelte Buchhaltung heisst so, weil jeder Geschäftsfall mindestens zwei Konten berührt. Derselbe Betrag wird einmal im Soll und einmal im Haben eingetragen. Dadurch bleibt die Buchhaltung kontrollierbar.
Für den Buchungssatz gehst du in fünf Schritten vor: Geschäftsfall und Beleg lesen, betroffene Konten bestimmen, Kontoarten erkennen, Zunahme oder Abnahme feststellen und Soll sowie Haben festlegen. Geschrieben wird immer: Sollkonto an Habenkonto, Betrag.
Aktivkonten nehmen im Soll zu und im Haben ab. Passivkonten nehmen im Haben zu und im Soll ab. Aufwandskonten werden im Soll, Ertragskonten im Haben vermehrt.
Es gilt der Grundsatz: Keine Buchung ohne Beleg. Ein Beleg dokumentiert mindestens Datum, Betrag, beteiligte Parteien und den Grund des Geschäftsfalls. Vor der Buchung wird geprüft, ob er vollständig, rechnerisch richtig und dem Unternehmen zuzuordnen ist.
Im Journal werden Geschäftsfälle chronologisch mit Datum, Belegnummer, Buchungstext, Sollkonto, Habenkonto und Betrag erfasst. Das Hauptbuch ordnet genau dieselben Buchungen nach Konten. Die Summe aller Sollbuchungen muss der Summe aller Habenbuchungen entsprechen.
Geschäftsbücher, Buchungsbelege und der Geschäftsbericht sind in der Schweiz grundsätzlich zehn Jahre aufzubewahren. Für Lernaufgaben bedeutet das: Jeder Buchung muss ein nachvollziehbarer Beleg zugeordnet werden können.
Rechen- oder Praxisbeispiel
Beleg B-017 vom 12. März: Ein Kunde bezahlt eine offene Rechnung von CHF 1'500. Journaleintrag: Bank an Forderungen CHF 1'500. Im Hauptbuch steht der Betrag bei Bank im Soll und bei Forderungen im Haben.
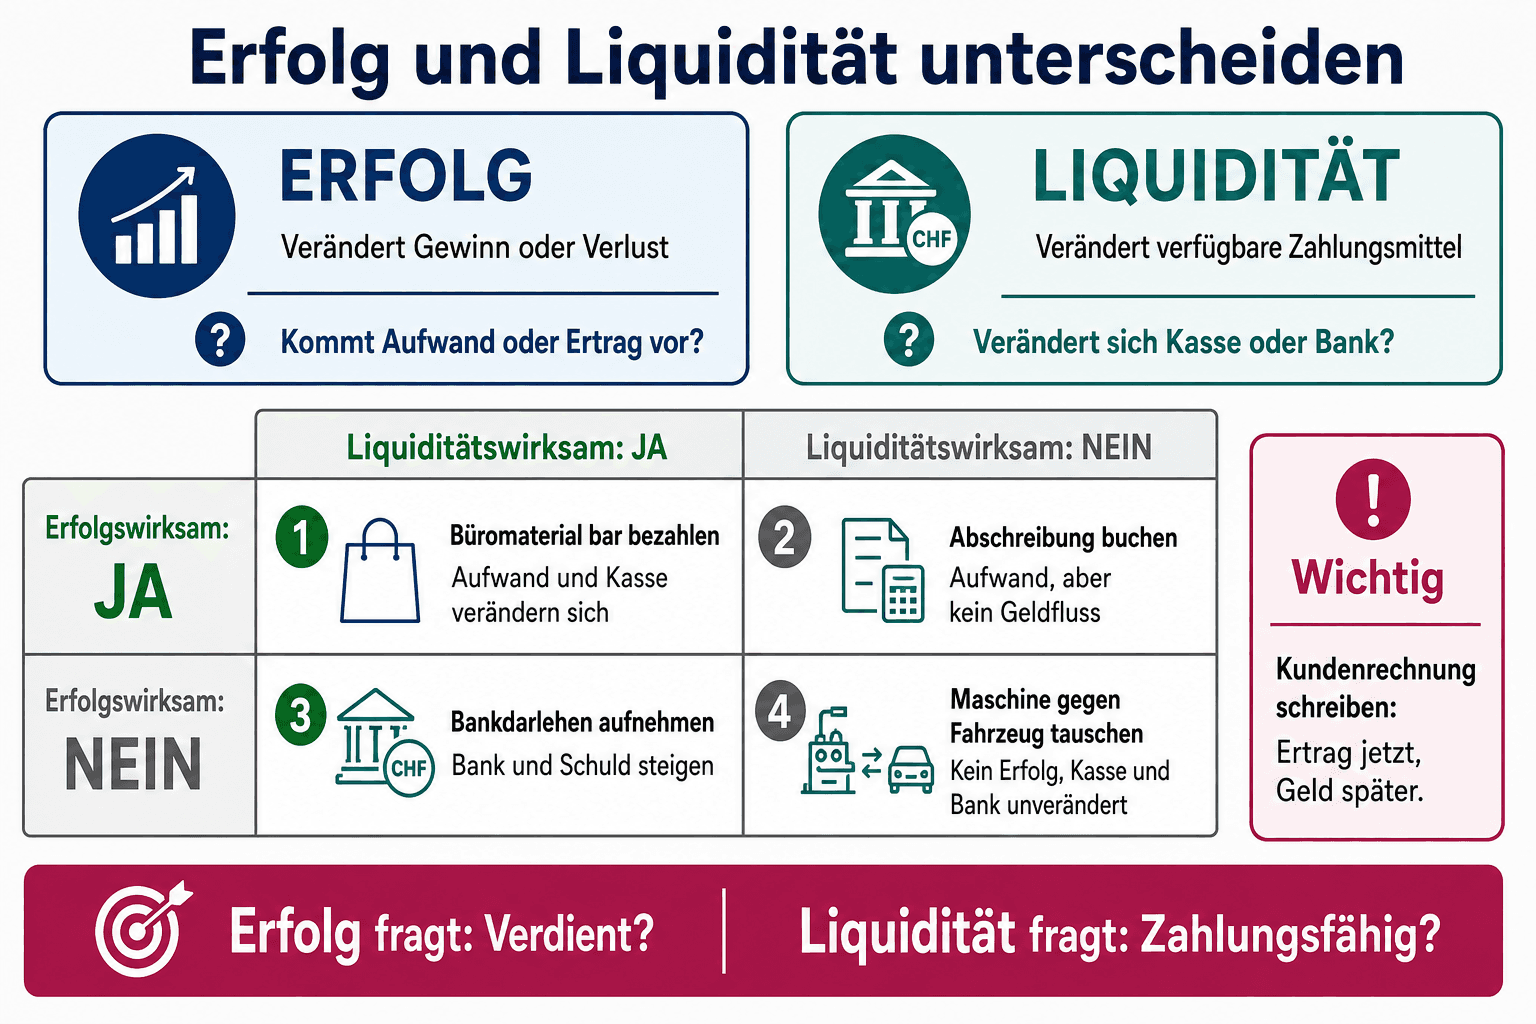
Erfolgswirksam bedeutet: Ein Geschäftsfall verändert Gewinn oder Verlust, weil Aufwand oder Ertrag entsteht. Liquiditätswirksam bedeutet: Kasse oder Bank verändern sich.
Beides kann gleichzeitig eintreten, muss aber nicht. Ein Barverkauf ist erfolgs- und liquiditätswirksam. Eine Abschreibung ist nur erfolgswirksam. Die Aufnahme eines Bankdarlehens ist nur liquiditätswirksam und verändert den Erfolg nicht.
Eine Rechnung an eine Kundin ist bereits Ertrag, obwohl noch kein Geld eingegangen ist. Bei der späteren Zahlung wird die Forderung in Bankguthaben umgewandelt; es entsteht kein zweiter Ertrag. Der Fall ist liquiditätswirksam und zugleich bilanzwirksam.
Prüffrage: Kommt ein Aufwands- oder Ertragskonto vor? Dann ist der Fall erfolgswirksam. Verändert sich Kasse oder Bank? Dann ist er liquiditätswirksam.
Rechen- oder Praxisbeispiel
Eine Barzahlung für Büromaterial ist erfolgs- und liquiditätswirksam. Eine Abschreibung ist erfolgswirksam, aber nicht liquiditätswirksam.
Zu Beginn eines neuen Geschäftsjahres werden die Schlussbestände des Vorjahres als Anfangsbestände übernommen. Dafür dient das Eröffnungsbilanzkonto (EBK). Aktivkonten werden im Soll eröffnet, Passivkonten im Haben.
Während des Jahres werden alle Geschäftsfälle anhand ihrer Belege im Journal erfasst und anschliessend auf die Konten im Hauptbuch übertragen.
Am Jahresende werden zuerst die Erfolgskonten abgeschlossen: Erfolgsrechnung an Aufwandskonto und Ertragskonto an Erfolgsrechnung. Die Differenz ist Gewinn oder Verlust. Gewinn wird mit Erfolgsrechnung an Eigenkapital, Verlust mit Eigenkapital an Erfolgsrechnung verbucht.
Danach werden die Bilanzkonten über das Schlussbilanzkonto (SBK) abgeschlossen. Aktivkonten werden mit SBK an Aktivkonto, Passivkonten mit Passivkonto an SBK abgeschlossen. Das SBK bildet die Schlussbilanz und die Grundlage für das nächste Geschäftsjahr.
Die Abschlusskontrolle umfasst drei wichtige Proben: Sollsumme aller Journalbuchungen = Habensumme, Aktiven = Passiven und der Erfolg aus der Erfolgsrechnung entspricht der Veränderung des Eigenkapitals, sofern keine privaten Einlagen oder Entnahmen vorliegen.
Bei einem Einzelunternehmen werden private Einlagen und Bezüge während des Jahres über das Privatkonto erfasst. Beim Abschluss wird dieses Konto mit dem Eigenkapital verrechnet. Privatbezüge sind kein Geschäftsaufwand und private Einlagen kein Geschäftsertrag.
Rechen- oder Praxisbeispiel
Eröffnung: Kasse an EBK CHF 8'000 und EBK an Verbindlichkeiten CHF 3'000. Abschluss: Erfolgsrechnung an Mietaufwand; Dienstleistungsertrag an Erfolgsrechnung; ein Gewinn wird mit Erfolgsrechnung an Eigenkapital übertragen.
Interaktives VSH-Training
Lies den Geschäftsfall, bestimme Soll und Haben und trage den Betrag ohne vorgegebene Lösung ein.
Die Inhaberin zahlt CHF 40'000 als Startkapital auf das Bankkonto des Unternehmens ein.
Interaktive VSH-Übung
Ordne jedes Konto der richtigen Bilanzgruppe zu. Ziehe die Karten in die Felder oder wähle eine Karte an und klicke danach auf die passende Gruppe.
Noch einzuordnen · 10
Konto hier ablegen
Konto hier ablegen
Konto hier ablegen
Konto hier ablegen
Konto hier ablegen
Bilanzgleichung: Aktiven CHF 0 = Passiven CHF 0
Interaktiver VSH-Gesamtfall
Eröffne die Konten, verbuche zwölf Belege und kontrolliere anschliessend Hauptbuch, Erfolg und Schlussbilanz. Deine Eingaben erzeugen die Auswertungen – arbeite deshalb zuerst selbstständig.
Fortschritt: 0/6 Eröffnungen · 0/12 Belege vollständig richtig
Speichern …
Schritt 1 · Anfangsbilanz und Eröffnung
Übertrage jeden Anfangsbestand auf die richtige Kontoseite. Aktiven und Passiven sind bereits aus dem Inventar ersichtlich; Soll oder Haben bestimmst du selbst.
| Konto | Inventarbetrag | Eröffnung auf | Betrag eintragen | Kontrolle |
|---|---|---|---|---|
| 1020 Bank | CHF 40'000.00 | – | ||
| 1000 Kasse | CHF 2'000.00 | – | ||
| 1510 Mobilien | CHF 12'000.00 | – | ||
| 2000 Verbindlichkeiten aus L + L | CHF 7'000.00 | – | ||
| 2450 Darlehen | CHF 15'000.00 | – | ||
| 2800 Eigenkapital | CHF 32'000.00 | – |
Schritt 2 · Keine Buchung ohne Beleg
Bestimme pro Beleg Sollkonto, Habenkonto, Betrag und beide Wirkungen. Die Kontenliste enthält nur die für diesen Fall benötigten Konten.
BELEG 1 · 03.01. · BK-001
BELEG 2 · 05.01. · BK-002
BELEG 3 · 08.01. · KA-003
BELEG 4 · 11.01. · AR-004
BELEG 5 · 16.01. · BK-005
BELEG 6 · 20.01. · ER-006
BELEG 7 · 25.01. · BK-007
BELEG 8 · 02.02. · BK-008
BELEG 9 · 10.02. · BK-009
BELEG 10 · 18.02. · BK-010
BELEG 11 · 28.02. · BA-011
BELEG 12 · 31.12. · AB-012
Datenschutz: Die Eingaben werden ausschliesslich im lokalen Speicher dieses Browsers gesichert. Verwende «Drucken / PDF», um einen Abgabenachweis zu erstellen.
Anwendung
Notiere Rechenweg, Ergebnis und Erklärung. Die Prüfung zeigt dir sofort, was richtig ist und was noch fehlt.
Auswahlaufgabe
Ordne und prüfe diese Bilanz: Kasse CHF 12'000, Bank CHF 25'000, Forderungen CHF 18'000, Vorräte CHF 30'000, Maschinen CHF 75'000, Verbindlichkeiten CHF 22'000, Darlehen CHF 60'000 und Eigenkapital CHF 78'000. Welche Aussagen sind richtig?
Auswahlaufgabe
Prüfe drei Geschäftsfälle: Büromaterial bar CHF 240, Kundenzahlung einer offenen Rechnung CHF 1'500 und Dienstleistung auf Rechnung CHF 3'200. Wähle alle richtigen Buchungssätze und Wirkungen aus.
Auswahlaufgabe
Die Büroservice Keller GmbH erstellt ihren Jahresabschluss. Wähle alle fachlich richtigen Aussagen aus.
Auswahlaufgabe
Welche Regeln für Soll, Haben und Saldo sind richtig? Wähle alle richtigen Aussagen aus.
Buchungstraining
Die Inhaberin zahlt CHF 40'000 als Startkapital auf das Bankkonto des Unternehmens ein.
Buchungssatz zusammensetzen
Betrag: CHF 40'000
Buchungstraining
Das Unternehmen kauft Büromaterial für CHF 180 und bezahlt bar.
Buchungssatz zusammensetzen
Betrag: CHF 180
Buchungstraining
Die Monatsmiete von CHF 2'400 wird über das Bankkonto bezahlt.
Buchungssatz zusammensetzen
Betrag: CHF 2'400
Buchungstraining
Einer Kundin wird eine ausgeführte Beratung von CHF 3'600 in Rechnung gestellt.
Buchungssatz zusammensetzen
Betrag: CHF 3'600
Buchungstraining
Ein Kunde bezahlt eine offene Rechnung von CHF 3'600 auf das Bankkonto.
Buchungssatz zusammensetzen
Betrag: CHF 3'600
Buchungstraining
Für das Büro wird Mobiliar für CHF 8'000 auf Rechnung gekauft.
Buchungssatz zusammensetzen
Betrag: CHF 8'000
Buchungstraining
Eine offene Lieferantenrechnung von CHF 8'000 wird per Banküberweisung bezahlt.
Buchungssatz zusammensetzen
Betrag: CHF 8'000
Buchungstraining
Ware wird für CHF 950 bar verkauft. Zu buchen ist hier nur der Verkaufserlös.
Buchungssatz zusammensetzen
Betrag: CHF 950
Buchungstraining
Handelsware im Wert von CHF 4'500 wird bei einem Lieferanten auf Rechnung eingekauft.
Buchungssatz zusammensetzen
Betrag: CHF 4'500
Buchungstraining
Vereinfachter Fall ohne Sozialabzüge: Der bereits bestimmte Lohnaufwand von CHF 12'500 wird über das Bankkonto bezahlt.
Buchungssatz zusammensetzen
Betrag: CHF 12'500
Buchungstraining
Die Bank überweist dem Unternehmen ein Darlehen von CHF 25'000.
Buchungssatz zusammensetzen
Betrag: CHF 25'000
Buchungstraining
Vom Darlehen werden CHF 5'000 über das Bankkonto zurückbezahlt.
Buchungssatz zusammensetzen
Betrag: CHF 5'000
Buchungstraining
Der Darlehenszins von CHF 420 wird dem Bankkonto belastet.
Buchungssatz zusammensetzen
Betrag: CHF 420
Buchungstraining
Die Bank schreibt dem Unternehmen einen Guthabenzins von CHF 75 gut.
Buchungssatz zusammensetzen
Betrag: CHF 75
Buchungstraining
Die jährliche Versicherungsprämie von CHF 1'280 wird über die Bank bezahlt.
Buchungssatz zusammensetzen
Betrag: CHF 1'280
Buchungstraining
Der Inhaber entnimmt der Geschäftskasse CHF 300 für einen privaten Zweck.
Buchungssatz zusammensetzen
Betrag: CHF 300
Auswahlaufgabe
Beleg B-017 vom 12. März zeigt die Zahlung einer offenen Kundenrechnung von CHF 1'500 auf das Bankkonto. Welche Angaben und Buchungen gehören in den Journaleintrag?
Auswahlaufgabe
Prüfe die Journalbuchungen: 03.01. Kapitaleinlage Bank CHF 30'000; 05.01. Miete per Bank CHF 2'000; 08.01. Dienstleistung auf Rechnung CHF 4'500; 15.01. Kundenzahlung per Bank CHF 4'500; 20.01. Büromaterial bar CHF 250.
Auswahlaufgabe
Das Bankkonto beginnt mit CHF 10'000. Im Soll stehen zusätzlich CHF 3'000 und CHF 1'500, im Haben CHF 2'000 und CHF 500. Welche Aussagen stimmen?
Auswahlaufgabe
Ordne die Geschäftsfälle gedanklich zu. Wähle alle Aussagen aus, bei denen Geschäftsfall und Bilanzwirkung zusammenpassen.
Auswahlaufgabe
Welche Aussagen zum Jahresanfang und Jahresende sind richtig? Wähle alle richtigen Antworten aus.
Auswahlaufgabe
Eröffne gedanklich diese Buchhaltung: Bank CHF 20'000, Kasse CHF 2'000, Mobiliar CHF 8'000, Verbindlichkeiten CHF 6'000 und Eigenkapital CHF 24'000. Welche Buchungen sind richtig?
Auswahlaufgabe
Am Jahresende bestehen Mietaufwand CHF 12'000, Personalaufwand CHF 45'000 und Dienstleistungsertrag CHF 72'000. Wähle alle richtigen Aussagen und Abschlussbuchungen.
Auswahlaufgabe
Zum Abschluss der Mini-Buchhaltung prüfst du das Ergebnis. Welche Kontrollen gehören zwingend dazu?
Deine Eingaben werden automatisch auf diesem Gerät zwischengespeichert.
Unterrichtsmaterial
Drucke alle Aufgaben dieses Moduls als Schüler-Arbeitsblatt mit Arbeitsraum oder als separates Lösungsblatt. Im Druckdialog kann die Ausgabe auch als PDF gesichert werden.