LernpfadBusiness SkillsLernziele 5.14
5.14

Business Skills · BWL, VWL und Marketing · VSH-Niveau K2

Risiken, Vorsorge und Versicherungen

Risiken beurteilen, das Drei-Säulen-System verstehen und wichtige Versicherungen passend zuordnen.

So lernst du

  1. 1.Theorie verstehen
  2. 2.Beispiel nachvollziehen
  3. 3.Fall lösen und prüfen

VSH-Reglement Business 2025

Das kannst du nach diesem Modul

  • AHV, IV, EO, berufliche Vorsorge, ALV, Kranken-, Krankentaggeld- und Unfallversicherung beschreiben (5.14).
  • Lebens-, Privathaftpflicht-, Motorfahrzeug- und Hausratversicherung passenden Risiken zuordnen (5.14).
  • Drei-Säulen-System, Unter- und Überversicherung, Regress und Selbstbehalt korrekt anwenden (5.14).

Die Zuordnung dient der transparenten Unterrichtsplanung. Das Lernmittel ist am VSH-Reglement ausgerichtet, aber keine offizielle Publikation oder Zertifizierung des VSH.

Unterrichtsplanung und Bewertung anzeigen ▾
  1. 1.Persönliche Risiken sammeln
  2. 2.Drei Säulen und Versicherungsarten ordnen
  3. 3.Deckung in Fällen auswählen
  4. 4.Unterversicherung, Selbstbehalt und Regress berechnen

Bewertung: Fachliche Richtigkeit, passende Fachbegriffe, nachvollziehbare Begründung und Anwendung auf den Geschäftsfall beurteilen. Gleichwertige Lösungen sind anzuerkennen.

Lernteil

Theorie und Beispiele

1

Versicherungsprinzip und Versicherungsarten

Viele Versicherte zahlen Prämien in einen gemeinsamen Topf. Tritt ein versichertes Ereignis ein, bezahlt die Versicherung die vertraglich vereinbarte Leistung. So werden hohe finanzielle Folgen auf viele Versicherte verteilt.

Personenversicherungen betreffen Menschen, Sachversicherungen Gegenstände und Vermögensversicherungen finanzielle Ansprüche Dritter.

Vor dem Versicherungsabschluss wird ein Risiko beurteilt: Wie wahrscheinlich ist der Schaden, wie gross wäre seine finanzielle Tragweite und kann die Person ihn selbst tragen? Risiken können vermieden, vermindert, selbst getragen oder auf eine Versicherung übertragen werden.

Schadenversicherungen ersetzen grundsätzlich einen nachgewiesenen finanziellen Schaden höchstens im vereinbarten Umfang. Summenversicherungen bezahlen bei Eintritt des versicherten Ereignisses die vereinbarte Summe. Police, Versicherungsbedingungen, Deckung, Ausschlüsse, Prämie und versicherte Leistung gehören deshalb zusammen.

Praxisbeispiel

Unfallversicherung ist eine Personenversicherung, Hausrat eine Sachversicherung und Privathaftpflicht eine Vermögensversicherung.
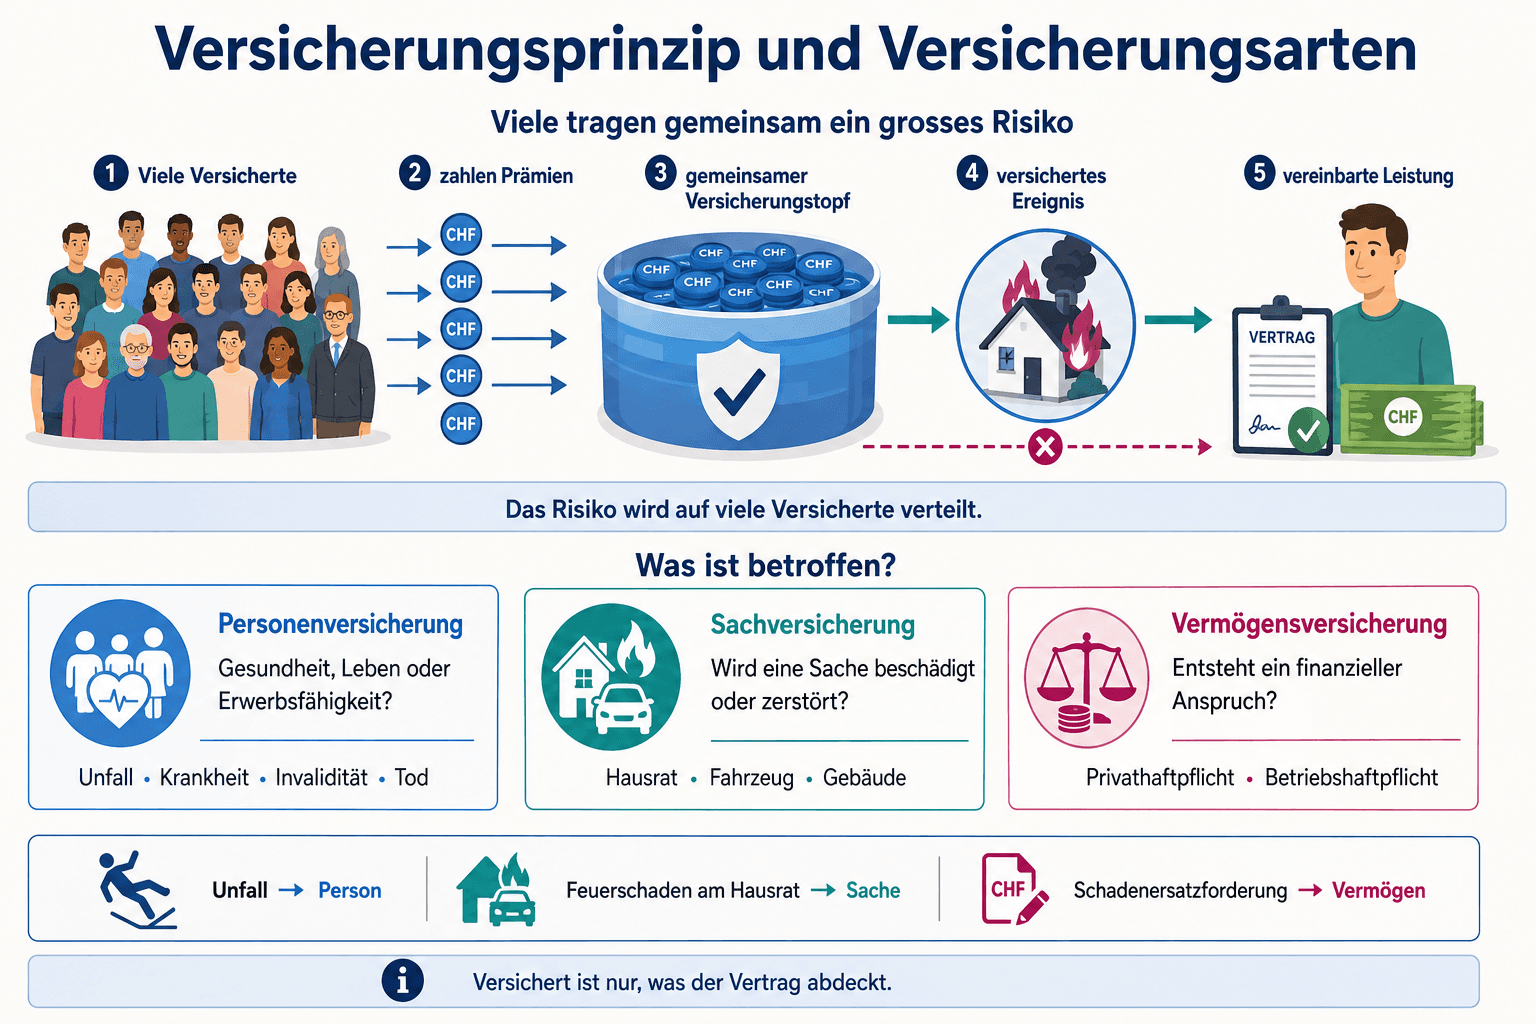
Infografik zum gemeinsamen Versicherungstopf und zur Unterscheidung von Personen-, Sach- und Vermögensversicherungen
Viele Versicherte teilen ein finanzielles Risiko; die Versicherungsart richtet sich danach, ob eine Person, eine Sache oder ein Vermögen betroffen ist.
2

Drei-Säulen-System und Sozialversicherungen

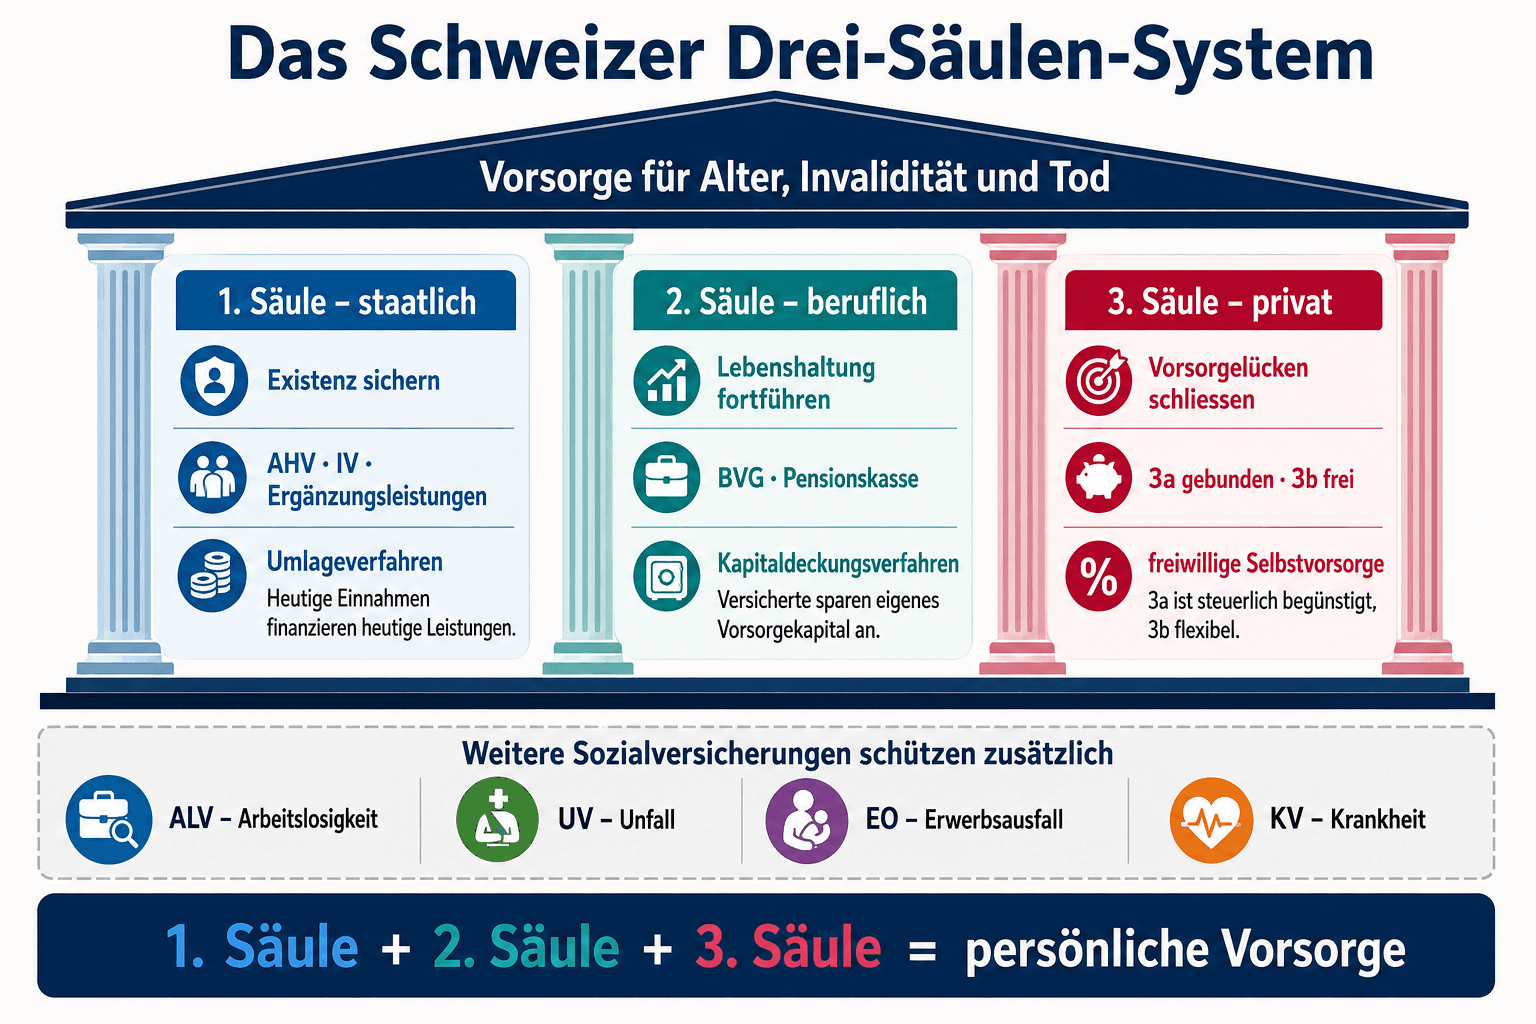
Die 1. Säule mit AHV, IV und Ergänzungsleistungen sichert den Existenzbedarf. Die 2. Säule ist die berufliche Vorsorge und soll zusammen mit der 1. Säule die gewohnte Lebenshaltung angemessen fortführen. Die 3. Säule ist private Vorsorge.

Weitere Sozialversicherungen sind EO, Arbeitslosenversicherung und Unfallversicherung. Die Krankenpflege-Grundversicherung deckt Behandlungskosten bei Krankheit.

Die 1. Säule arbeitet hauptsächlich im Umlageverfahren: laufende Einnahmen finanzieren laufende Leistungen. In der 2. Säule spart jede versicherte Person im Kapitaldeckungsverfahren Vorsorgekapital an. Die Säule 3a ist gebundene, steuerlich begünstigte Selbstvorsorge; die Säule 3b umfasst freie Vorsorge.

Das Drei-Säulen-System deckt die Risiken Alter, Tod und Invalidität auf mehreren Ebenen ab. Die Leistungen hängen von Voraussetzungen wie Versicherungsdauer, Beiträgen, Einkommen, Erwerbssituation und Vorsorgelösung ab; ein Säulenname allein erlaubt noch keine Aussage zur konkreten Leistung.

Sozialversicherungen beruhen auf gesetzlichen Regeln und Solidarität. Welche Versicherung obligatorisch ist und wer Beiträge bezahlt, hängt von Versicherungszweig und persönlicher Situation ab. Für Einzelfälle sind aktuelle Angaben der zuständigen Stellen massgebend.

Praxisbeispiel

AHV ist staatliche Vorsorge, die Pensionskasse berufliche Vorsorge und ein gebundenes Vorsorgekonto Säule 3a private Vorsorge.

Infografik zum Schweizer Drei-Säulen-System mit Zweck, Finanzierung und ergänzenden Sozialversicherungen
Die drei Vorsorgesäulen sichern Existenz, Lebenshaltung und individuelle Vorsorgelücken; weitere Sozialversicherungen ergänzen den Schutz.
3

Wichtige private Versicherungen

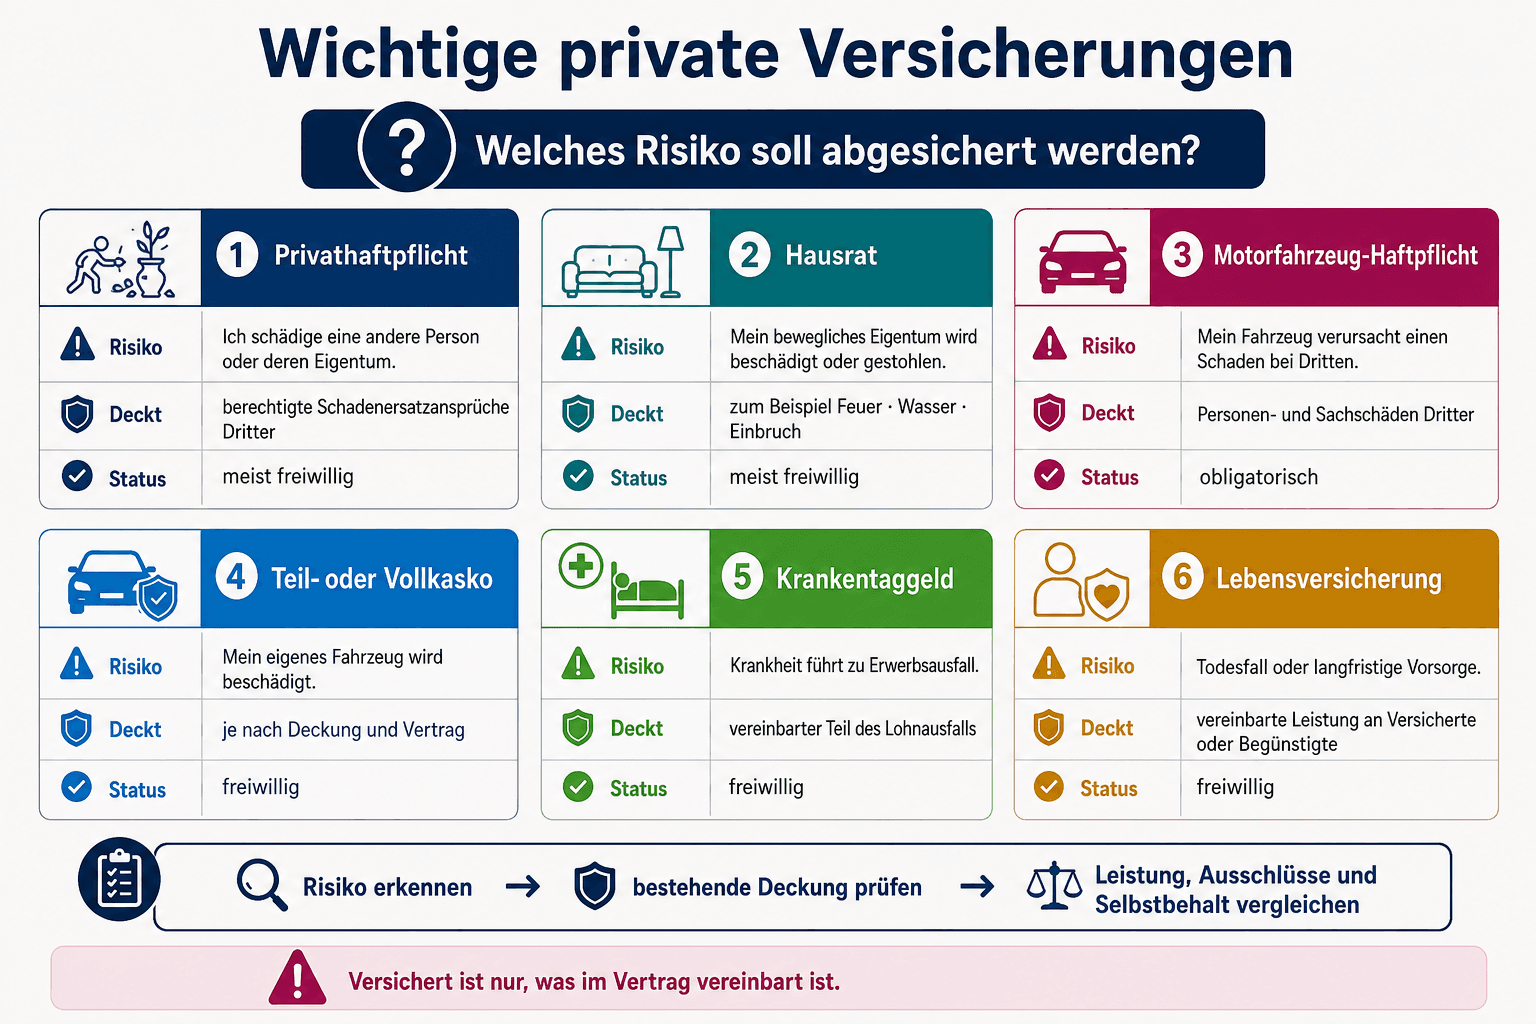
Privathaftpflicht deckt berechtigte Schadenersatzansprüche Dritter. Hausrat schützt bewegliche Sachen. Die Motorfahrzeug-Haftpflicht ist obligatorisch; Teil- und Vollkasko decken bestimmte Schäden am eigenen Fahrzeug.

Krankentaggeld ersetzt bei Krankheit einen Teil des Erwerbsausfalls. Lebensversicherungen sichern Todesfall oder Alter ab. Eine Versicherung wird nach Risiko und nicht nach Werbeversprechen gewählt.

Sachversicherungen schützen Sachen oder deren Wert, etwa Gebäude, Mobiliar oder Fahrzeuge. Vermögensversicherungen decken finanzielle Folgen, besonders Haftpflichtansprüche. Für die Zuordnung ist entscheidend, was beschädigt wird und wessen finanzieller Nachteil versichert ist.

Haftpflichtversicherungen prüfen zunächst, ob überhaupt eine gesetzliche Haftung besteht. Sie bezahlen berechtigte Ansprüche im Deckungsumfang und wehren unberechtigte Ansprüche ab. Eigene Schäden werden dadurch grundsätzlich nicht gedeckt.

Vor dem Abschluss werden bereits bestehende Deckungen, mögliche Schadenhöhe, Selbsttragung, Ausschlüsse und Versicherungssumme verglichen. Kleine tragbare Schäden können oft selbst getragen werden; existenzbedrohende Risiken benötigen besondere Aufmerksamkeit.

Praxisbeispiel

Beschädigst du versehentlich die Kamera einer anderen Person, ist die Privathaftpflicht zuständig; bei Einbruchschaden am eigenen Mobiliar die Hausratversicherung.

Entscheidungsgrafik zu sechs wichtigen privaten Versicherungen mit Risiko, Deckung und obligatorischem oder freiwilligem Status
Die passende Versicherung wird anhand des Risikos, der bestehenden Deckung und der vertraglichen Leistungen ausgewählt.
4

Selbstbehalt, Unter- und Überversicherung sowie Regress

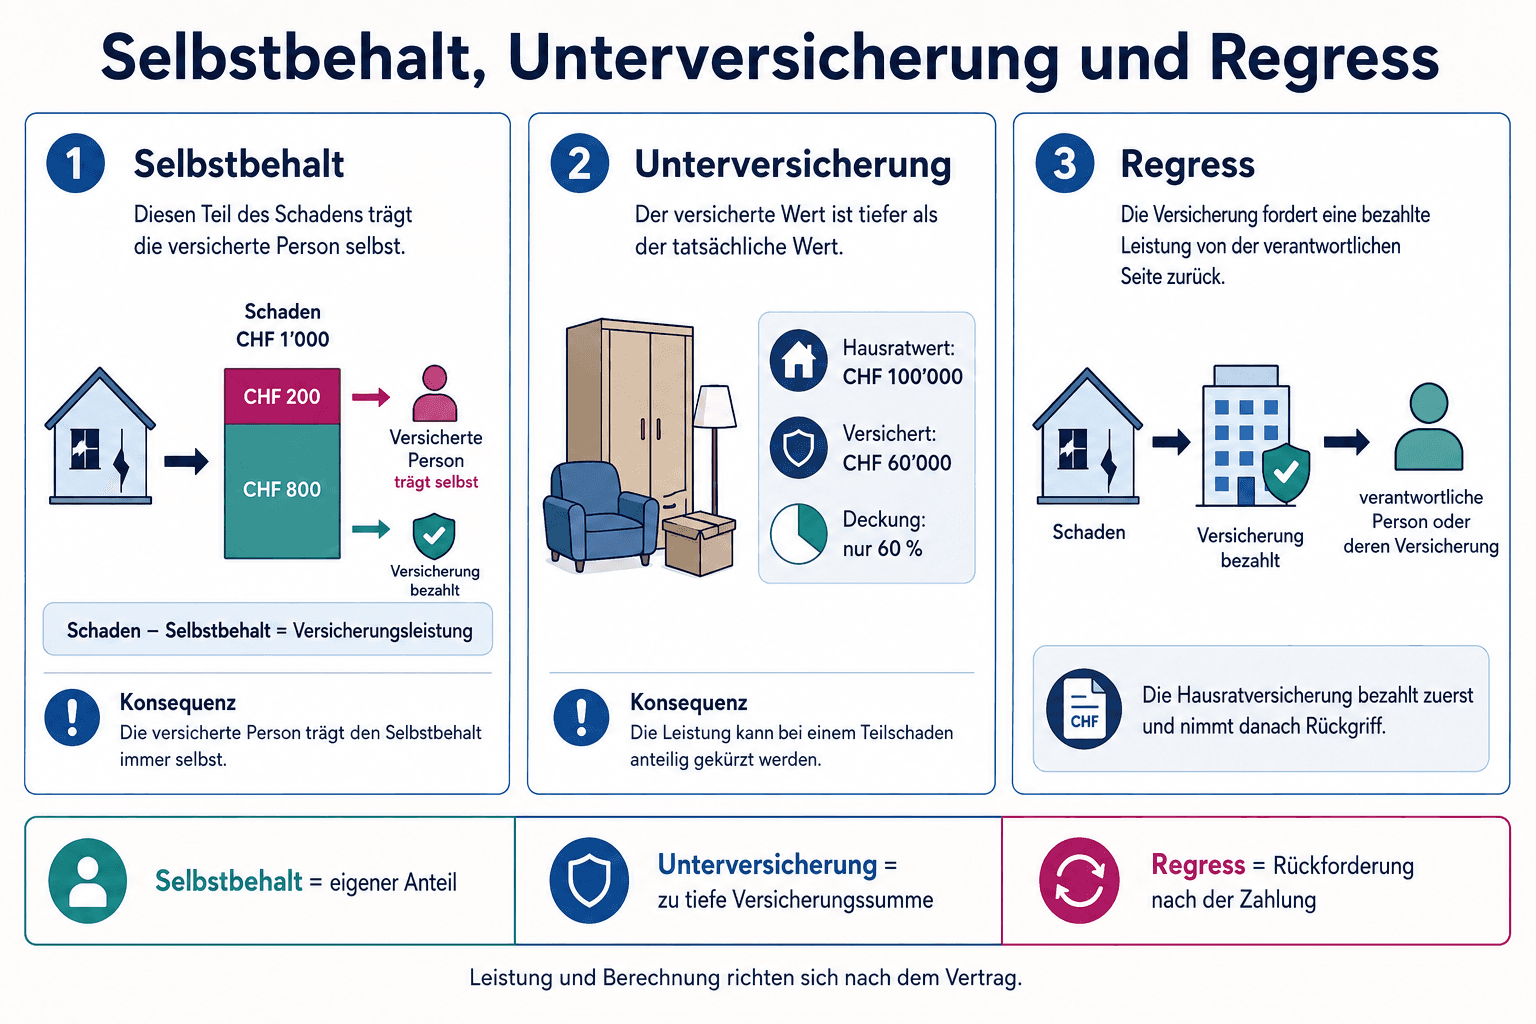
Franchise und Selbstbehalt sind Formen der Kostenbeteiligung, aber nicht dasselbe. Die Franchise ist ein festgelegter Betrag, der zuerst selbst getragen wird. Der Selbstbehalt ist der danach verbleibende eigene Anteil gemäss Vertrag oder Gesetz. Unterversicherung liegt vor, wenn die Versicherungssumme zu tief ist; Überversicherung, wenn sie höher als der tatsächliche Wert ist.

Beim Regress fordert die Versicherung ausbezahlte Leistungen von der verantwortlichen Person oder deren Versicherung zurück. Doppelversicherung bedeutet, dass dasselbe Risiko mehrfach gedeckt ist.

Bei Unterversicherung kann die Leistung einer Schadenversicherung im Verhältnis von Versicherungssumme zu Versicherungswert gekürzt werden, sofern Vertrag und anwendbare Regeln dies vorsehen. Über- oder Doppelversicherung soll bei einer Schadenversicherung nicht zu einem Gewinn aus dem Schaden führen.

Regress ist nicht eine zweite Zahlung der versicherten Person. Die Versicherung tritt nach ihrer Leistung im rechtlich vorgesehenen Umfang gegen die verantwortliche Drittperson vor. Ob und wie weit ein Regress möglich ist, hängt vom konkreten Fall ab.

Praxisbeispiel

Hausrat im Wert von CHF 100'000 ist nur für CHF 60'000 versichert: Es besteht Unterversicherung und die Leistung kann anteilig gekürzt werden.

Infografik mit konkreten Beispielen zu Selbstbehalt, Unter- und Überversicherung sowie Regress
Selbstbehalt ist der eigene Schadenanteil, Unter- und Überversicherung vergleichen Versicherungswert und Versicherungssumme, Regress bezeichnet die Rückforderung nach einer Zahlung.

Anwendung

Übungsaufgaben

Begründe deine Lösung mit Fachbegriffen. Die Prüfung zeigt dir Kernaussagen, fehlende Punkte und eine Musterlösung.

1

Anwendung · Praxisauftrag

Welche Versicherung hilft?

Ordne jedem Fall die passende Versicherung zu. Begründe deine Wahl jeweils mit einem kurzen Satz.

  1. 1Krankheit: Eine Person kann längere Zeit nicht arbeiten und erhält keinen vollen Lohn mehr. Welche Versicherung deckt den Erwerbsausfall?
  2. 2Freizeitunfall: Eine Person arbeitet 20 Stunden pro Woche und verletzt sich beim Wandern. Welche Versicherung ist zuständig?
  3. 3Fremder Laptop: Eine Person beschädigt versehentlich den Laptop eines Freundes. Welche Versicherung hilft?
  4. 4Einbruch: Bei einem Einbruch werden eigene Möbel und Geräte beschädigt. Welche Versicherung hilft?
  5. 5Autokollision: Das eigene Auto wird bei einer selbst verschuldeten Kollision beschädigt. Welche Versicherung deckt diesen Schaden?
2

Anwendung · Praxisauftrag

Vorsorgesäulen und Versicherungsbegriffe

Bearbeite zuerst die drei Vorsorgesäulen und danach die drei Versicherungsbegriffe.

  1. 1AHV: Zu welcher Säule gehört sie?
  2. 2Pensionskasse: Zu welcher Säule gehört sie?
  3. 3Säule 3a: Ist sie staatliche, berufliche oder private Vorsorge?
  4. 4Unterversicherung: Was bedeutet der Begriff? Nenne ein Beispiel.
  5. 5Selbstbehalt: Welchen Teil eines Schadens bezahlt die versicherte Person selbst?
  6. 6Regress: Von wem fordert die Versicherung eine bereits bezahlte Leistung zurück?
3

Grundlage · Interaktive Lernkontrolle

Säulen und Versicherungsarten repetieren

Wähle alle richtigen Zuordnungen zu Vorsorgesäulen und Versicherungsarten aus. Begründe freiwillig eine Zuordnung in eigenen Worten.

Passende Aussagen auswählen
4

Grundlage · Interaktive Lernkontrolle

Sozialversicherungen einem Risiko zuordnen

Wähle alle fachlich richtigen Zuordnungen für Alter, Invalidität, Erwerbsausfall, Arbeitslosigkeit, Krankheit und Unfall.

Passende Aussagen auswählen
5

Grundlage · Interaktive Lernkontrolle

Versicherungsschaden vollständig beurteilen

Ein Hausrat ist tiefer versichert als sein tatsächlicher Wert; nach einem Schaden gilt zusätzlich ein Selbstbehalt und ein Dritter ist verantwortlich. Wähle alle relevanten Begriffe.

Passende Aussagen auswählen
6

Anwendung · Interaktive Lernkontrolle

Risiken eines Schweizer Jungunternehmens absichern

Ein neu gegründeter Velokurierdienst besitzt E-Bikes, beschäftigt Mitarbeitende und kann gegenüber Dritten Schäden verursachen. Wähle alle fachlich richtigen Aussagen zum Versicherungsprinzip.

Passende Aussagen auswählen
7

Grundlage · Interaktive Lernkontrolle

Das Drei-Säulen-System einer Erwerbstätigen einordnen

Eine 32-jährige Angestellte ist bei AHV und Pensionskasse versichert und zahlt zusätzlich in eine Säule 3a ein. Wähle die richtigen Zuordnungen.

Passende Aussagen auswählen
8

Transfer · Interaktive Lernkontrolle

Private Versicherungen bedarfsgerecht auswählen

Eine junge Familie mietet eine Wohnung, besitzt ein Auto und plant eine Reise ins Ausland. Wähle sinnvolle Beurteilungen, ohne eine pauschale Überversicherung zu empfehlen.

Passende Aussagen auswählen
9

Anwendung · Interaktive Lernkontrolle

Entschädigung mit Unterversicherung und Selbstbehalt berechnen

Ein Hausrat im Wert von CHF 100'000 ist nur für CHF 80'000 versichert. Ein gedeckter Teilschaden beträgt CHF 25'000; vereinbart ist ein Selbstbehalt von CHF 200. Wähle die korrekte vereinfachte Berechnung.

Passende Aussagen auswählen

Deine Eingaben werden auf diesem Gerät automatisch zwischengespeichert.

Unterrichtsmaterial

Arbeitsblatt und Musterlösung

Alle Aufgaben dieses Moduls können als Arbeitsblatt oder als Lösungsschlüssel gedruckt und im Druckdialog als PDF gesichert werden.