1. Einstieg
Wertverlust eines Fahrzeugs über mehrere Jahre diskutieren.
Finance Skills
Lineare und degressive Abschreibungen berechnen und nach der direkten Methode verbuchen.
So lernst du
Deine Lernziele
Wertverlust eines Fahrzeugs über mehrere Jahre diskutieren.
Anschaffungswert, Buchwert, linear und degressiv mit Tabellen vergleichen.
Mehrjahrespläne, Teiljahre und direkte Buchung bearbeiten.
Eine Anlage mit beiden Methoden über drei Jahre abschreiben.
Berechnungsbasis, Buchwert und Erfolgswirkung erklären.
Zeitangaben sind Empfehlungen und können an Klasse, Vorwissen und Lektionendauer angepasst werden.
Lernteil
Anlagegüter wie Maschinen, Fahrzeuge oder Einrichtungen werden mehrere Jahre genutzt. Durch Gebrauch, Alterung oder technischen Fortschritt verlieren sie an Wert. Dieser Wertverlust wird als Abschreibung erfasst.
Die Abschreibung verteilt die Anschaffungskosten auf die Nutzungsjahre. Dadurch wird nicht der gesamte Kaufpreis im ersten Jahr als Aufwand gezeigt, sondern derjenige Anteil, der zur jeweiligen Periode gehört.
Der Anschaffungswert umfasst den Kaufpreis und alle notwendigen Kosten, bis das Anlagegut betriebsbereit ist, zum Beispiel Transport und Montage. Ein erwarteter Restwert wird bei der linearen Berechnung abgezogen.
Der Buchwert ist der Wert, mit dem das Anlagegut nach den bisherigen Abschreibungen noch in der Bilanz steht: Anschaffungswert minus bisherige Abschreibungen.
Rechen- oder Praxisbeispiel
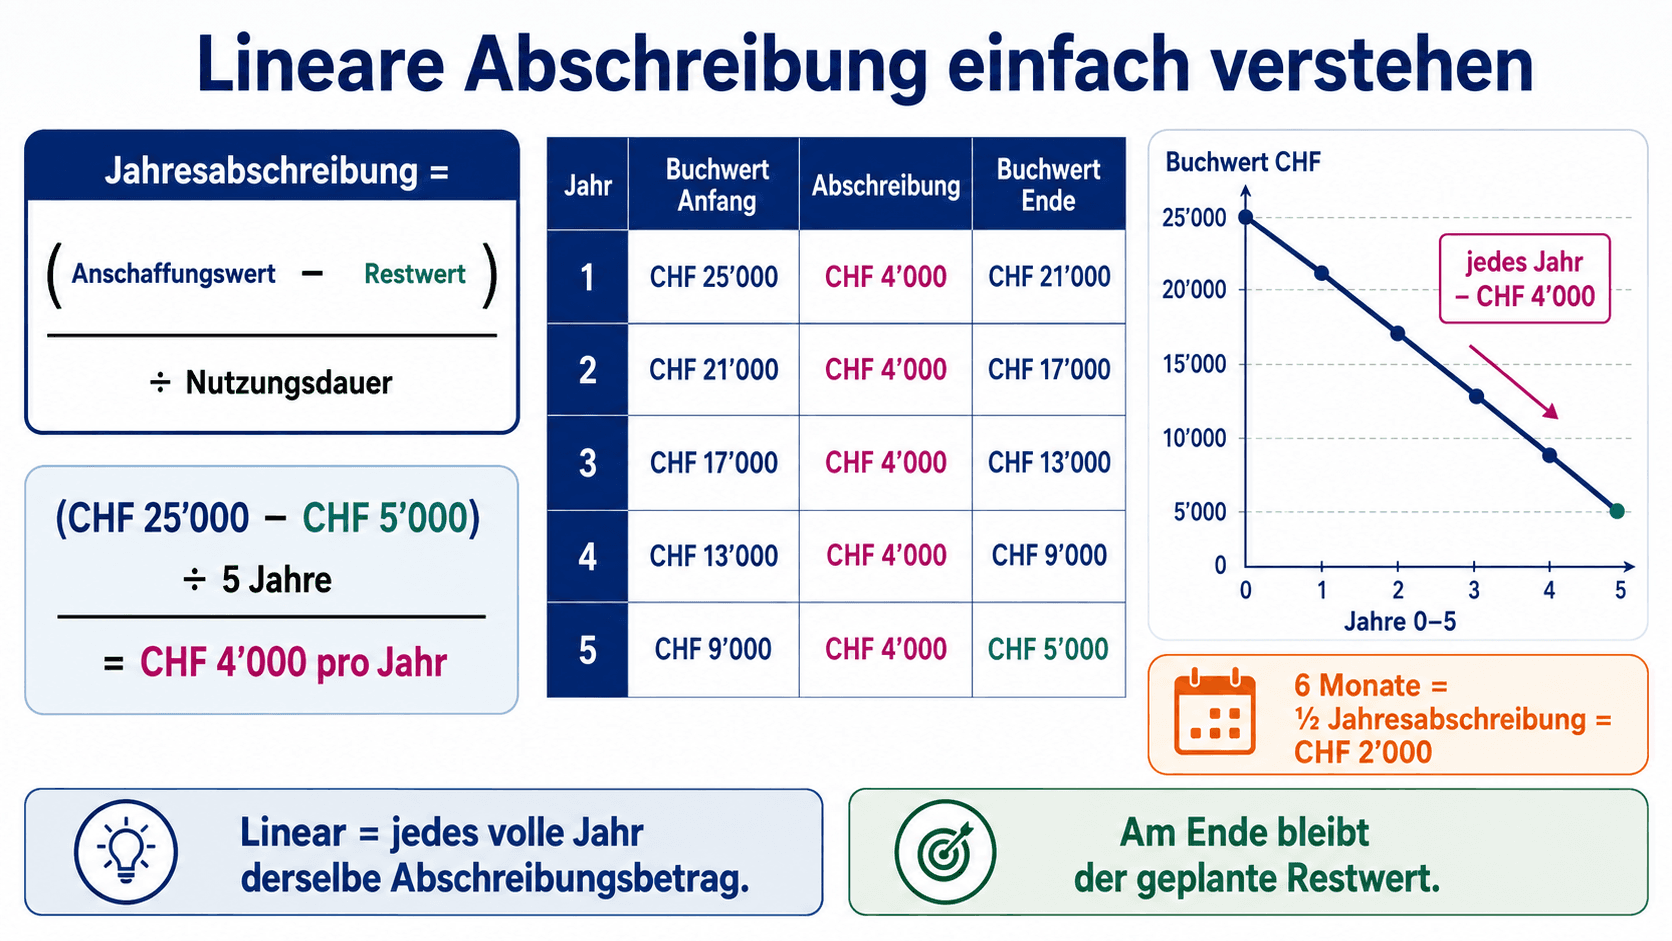
Eine Maschine kostet inklusive Transport CHF 25'000. Nach zwei Abschreibungen von je CHF 4'000 beträgt ihr Buchwert CHF 17'000.
Bei der linearen Methode wird in jedem vollen Nutzungsjahr derselbe Betrag abgeschrieben. Diese Methode passt, wenn der Wertverlust ungefähr gleichmässig erwartet wird.
Jahresbetrag = (Anschaffungswert − Restwert) / Nutzungsdauer. Ist ein Prozentsatz gegeben, wird dieser grundsätzlich auf den Anschaffungswert angewendet.
Der Buchwert sinkt jedes Jahr um denselben Betrag. Nach Ablauf der Nutzungsdauer bleibt höchstens der geplante Restwert übrig.
Ohne Restwert hängen Nutzungsdauer und linearer Satz zusammen: fünf Jahre entsprechen 20 % pro Jahr, vier Jahre 25 %. Ein Restwert wird nur berücksichtigt, wenn die Aufgabe ihn ausdrücklich vorgibt.
Bei einem Teiljahr wird zeitanteilig gerechnet. Bei sechs Monaten beträgt die Abschreibung die Hälfte des vollen Jahresbetrags.
Rechen- oder Praxisbeispiel
CHF 25'000 minus Restwert CHF 5'000, verteilt auf fünf Jahre, ergibt jährlich CHF 4'000.
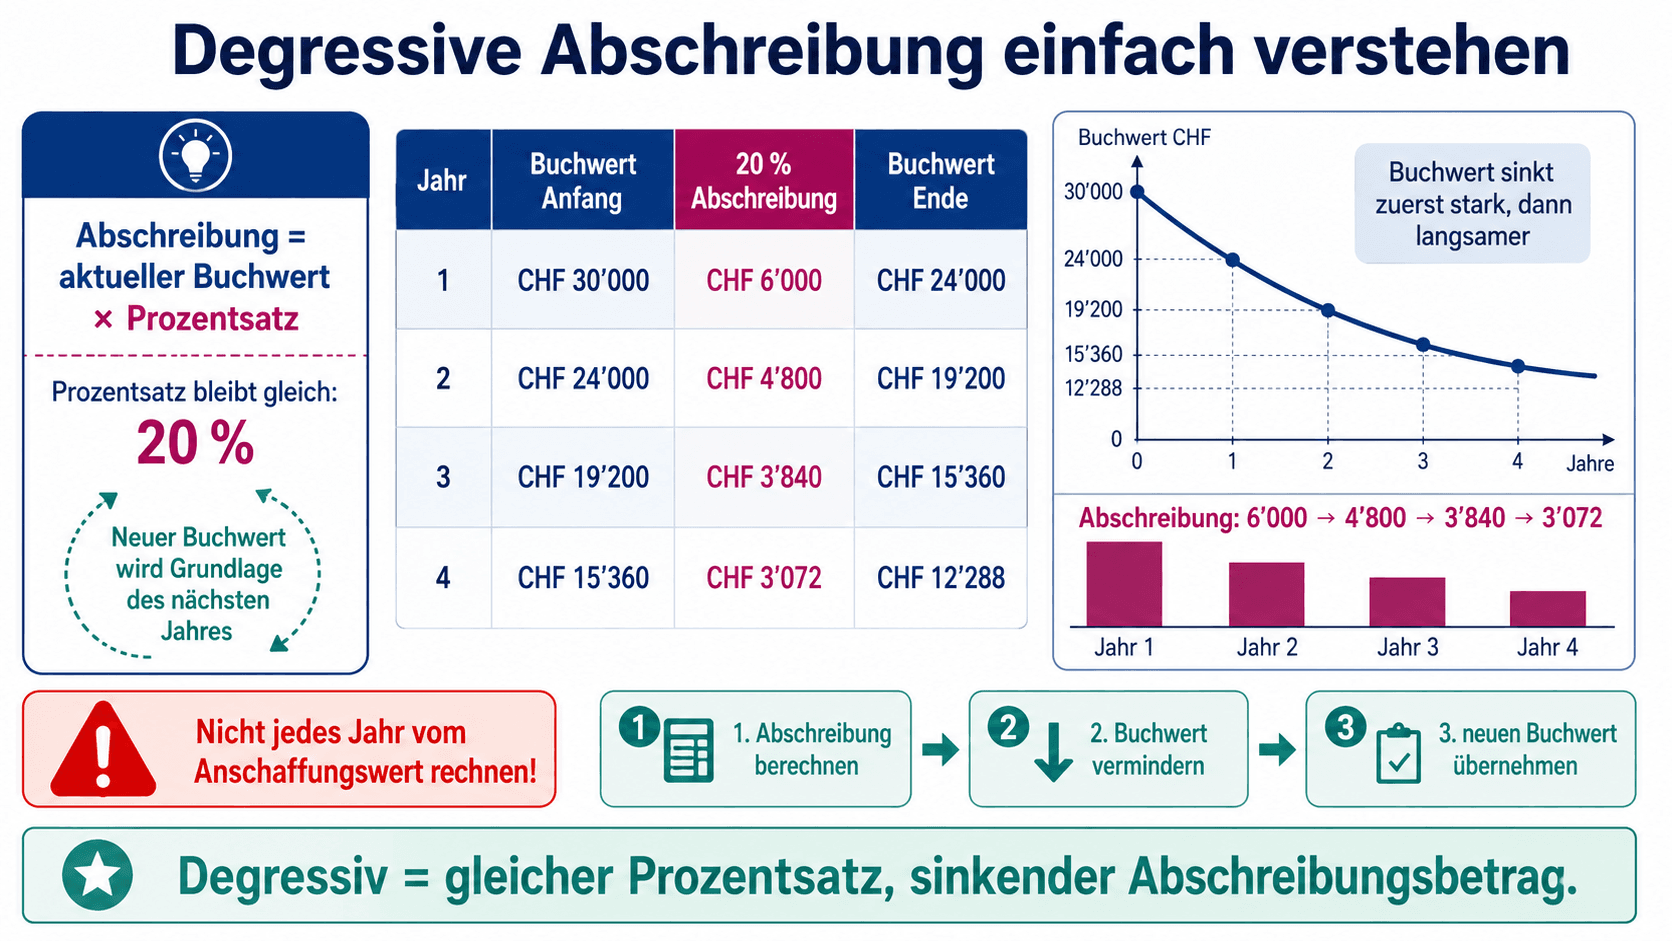
Bei der degressiven Methode bleibt der Prozentsatz gleich, aber die Berechnungsgrundlage verändert sich. Der Prozentsatz wird jedes Jahr auf den aktuellen Buchwert angewendet.
Weil der Buchwert laufend sinkt, wird auch der Abschreibungsbetrag von Jahr zu Jahr kleiner. Die Methode bildet einen besonders hohen Wertverlust in den ersten Nutzungsjahren ab.
Rechne immer Jahr für Jahr: Abschreibung berechnen, vom bisherigen Buchwert abziehen und den neuen Buchwert als Grundlage für das nächste Jahr verwenden.
Häufiger Fehler: Bei der degressiven Methode darf der Prozentsatz ab dem zweiten Jahr nicht erneut auf den ursprünglichen Anschaffungswert angewendet werden.
Rechen- oder Praxisbeispiel
20 % von CHF 30'000 sind CHF 6'000; neuer Buchwert CHF 24'000. Im zweiten Jahr sind 20 % davon CHF 4'800.
Bei der direkten Verbuchung wird der Wert des Anlagekontos unmittelbar vermindert. Der Buchungssatz lautet: Abschreibungen an Anlagekonto, zum Beispiel Abschreibungen an Fahrzeuge.
Das Konto Abschreibungen ist ein Aufwandskonto und steht im Soll. Das Aktivkonto des Anlageguts nimmt im Haben ab.
Die Erfolgsrechnung zeigt dadurch einen Aufwand und der Gewinn sinkt. Die Bilanz zeigt das Anlagegut anschliessend direkt mit seinem tieferen Buchwert.
Die Abschreibungsbuchung verursacht zu diesem Zeitpunkt keine neue Zahlung. Sie ist erfolgswirksam, aber nicht liquiditätswirksam.
Bei der indirekten Methode bleibt der ursprüngliche Anschaffungswert auf dem Anlagekonto stehen und die Wertminderung wird separat gesammelt. Sie dient hier nur zur Abgrenzung; in diesem VSH-Modul wird die verlangte direkte Methode geübt.
Rechen- oder Praxisbeispiel
Abschreibungen an Maschinen CHF 4'000 reduziert den Buchwert der Maschinen direkt.
Dynamisches Finance-Training 4.3–4.6
Wähle Modul und Niveau. Zahlen, Rechenweg und Rückmeldung wechseln; dein aktueller Stand wird automatisch auf diesem Gerät gespeichert.
4.5 · Grundlagen
Lernziel: Konstanten Jahresbetrag und Buchwert bestimmen.
Eine Maschine kostet CHF 24'000.00 und wird ohne Restwert während 4 Jahren linear abgeschrieben. Berechne Jahresabschreibung, Satz und Buchwert nach zwei Jahren.
Anwendung
Notiere Rechenweg, Ergebnis und Erklärung. Die Prüfung zeigt dir sofort, was richtig ist und was noch fehlt.
Auswahlaufgabe
Eine Maschine kostet CHF 25'000, hat CHF 5'000 Restwert und wird fünf Jahre genutzt. Wähle die richtigen Aussagen zur linearen Abschreibung.
Auswahlaufgabe
Eine Anlage mit Anschaffungswert CHF 30'000 wird degressiv mit 20 % vom jeweiligen Buchwert abgeschrieben. Wähle die richtigen Aussagen für die ersten beiden Jahre.
Auswahlaufgabe
Welche Aussagen unterscheiden lineare und degressive Abschreibung korrekt? Wähle alle richtigen Antworten aus.
Auswahlaufgabe
Eine Anlage kostet CHF 12'000, wird über vier Jahre linear und im ersten Jahr sechs Monate genutzt. Wähle die richtigen Aussagen.
Auswahlaufgabe
Eine Maschine kostet CHF 36'000, der Transport CHF 1'200 und die Montage CHF 800. Wähle die richtigen Aussagen.
Auswahlaufgabe
Ein Fahrzeug kostet CHF 48'000, Restwert CHF 8'000, Nutzungsdauer fünf Jahre. Welche Werte stimmen?
Auswahlaufgabe
Anschaffungswert CHF 50'000, degressiv 20 %. Wähle die Werte des dritten Jahres.
Auswahlaufgabe
Welche Aussagen zur direkten Abschreibung eines Fahrzeugs sind richtig?
Anwendung · Rechenauftrag
Maschine: Kaufpreis CHF 42'000, Transport CHF 1'500, Montage CHF 500, Restwert CHF 4'000, Nutzungsdauer fünf Jahre. Berechne die Grundlagen und den Buchwert nach Jahr 1.
Transfer · Rechenauftrag
Ein Fahrzeug kostet CHF 36'000 und wird degressiv mit 25 % vom jeweiligen Buchwert abgeschrieben. Berechne Abschreibung und Schlussbuchwert der ersten drei Jahre.
Grundlage · Rechenauftrag
Eine Maschine kostet CHF 28'500. Transport CHF 1'000 und Montage CHF 500 sind notwendig, damit sie eingesetzt werden kann. Der Restwert nach sechs Jahren beträgt CHF 6'000. Berechne Anschaffungswert, Jahresabschreibung und Buchwert nach zwei Jahren.
Anwendung · Rechenauftrag
Eine Anlage mit Anschaffungswert CHF 48'000 wird über acht Jahre ohne Restwert linear abgeschrieben. Im ersten Geschäftsjahr wird sie sieben Monate genutzt. Berechne den vollen Jahresbetrag, die Abschreibung des Teiljahres und den Buchwert am Jahresende.
Anwendung · Rechenauftrag
Ein Fahrzeug mit Anschaffungswert CHF 50'000 wird mit 30 % vom jeweiligen Buchwert degressiv abgeschrieben. Berechne Abschreibung und Schlussbuchwert für die ersten drei Jahre.
Transfer · Rechenauftrag
Eine Anlage kostet CHF 100'000 und hat keinen Restwert. Vergleiche nach drei Jahren die lineare Abschreibung über fünf Jahre mit der degressiven Abschreibung von 20 % vom Buchwert. Berechne die kumulierten Abschreibungen, beide Buchwerte und deren Differenz.
Deine Eingaben werden automatisch auf diesem Gerät zwischengespeichert.
Unterrichtsmaterial
Drucke alle Aufgaben dieses Moduls als Schüler-Arbeitsblatt mit Arbeitsraum oder als separates Lösungsblatt. Im Druckdialog kann die Ausgabe auch als PDF gesichert werden.